

A anuidade só vale a pena se os benefícios que você realmente usa valem mais do que ela em reais. Para quem gasta R$ 3.000 por mês, uma anuidade de R$ 900 por ano raramente se paga só com pontos. Antes de cancelar, peça isenção ou desconto no app ou no SAC: para quem paga em dia, os bancos costumam ceder. Todo emissor é obrigado a oferecer um cartão básico, que tem a menor anuidade da casa. E o cancelamento deve ser aceito pelos mesmos meios usados para contratar.
A anuidade é uma das cobranças que mais passam despercebidas na fatura: vem em parcelas pequenas, todo mês, o ano inteiro. Somada, pode passar de R$ 1.000 por ano. Neste guia você faz a conta para saber se o seu cartão compensa, vê o que falar para conseguir isenção e o que conferir antes de cancelar.
O que o banco pode cobrar no cartão
Pelas regras do Conselho Monetário Nacional (Resolução CMN 3.919/2010), o cartão de crédito só pode ter cinco tarifas:
- Anuidade;
- Emissão de segunda via do cartão;
- Saque em dinheiro com o cartão;
- Uso do cartão para pagar contas (boletos);
- Avaliação emergencial de crédito (quando você pede para passar do limite).
Qualquer outra tarifa na fatura (manutenção, “taxa de serviço”, envio de fatura) deve ser questionada. Seguros e assistências também só podem ser cobrados se você contratou.
Cartão básico e cartão diferenciado
- Básico: serve para compras e contas, sem programa de pontos ou benefícios. Por regra, deve ter a menor anuidade entre os cartões do emissor, e todo emissor é obrigado a oferecê-lo.
- Diferenciado: tem programa de pontos, milhas, cashback, sala VIP, seguros de viagem. A anuidade mais alta paga esses benefícios.
A escolha é sua. Se você nunca resgata os pontos, está pagando por um benefício que não usa. Você pode pedir a troca para o básico sem cancelar a conta.
Faça a conta: seu cartão compensa?
Veja um exemplo de uma família que gasta R$ 3.000 por mês no cartão, comparando duas opções:
| Cartão com pontos | Cartão sem anuidade com 1% de cashback | |
|---|---|---|
| Anuidade | 12 x R$ 75 = R$ 900 por ano | R$ 0 |
| O que você ganha | 1 ponto por real = 36.000 pontos por ano. Trocados por milhas, valem de R$ 540 a R$ 900 em passagens* | R$ 360 por ano de volta |
| Resultado | De −R$ 360 a R$ 0 | +R$ 360 |
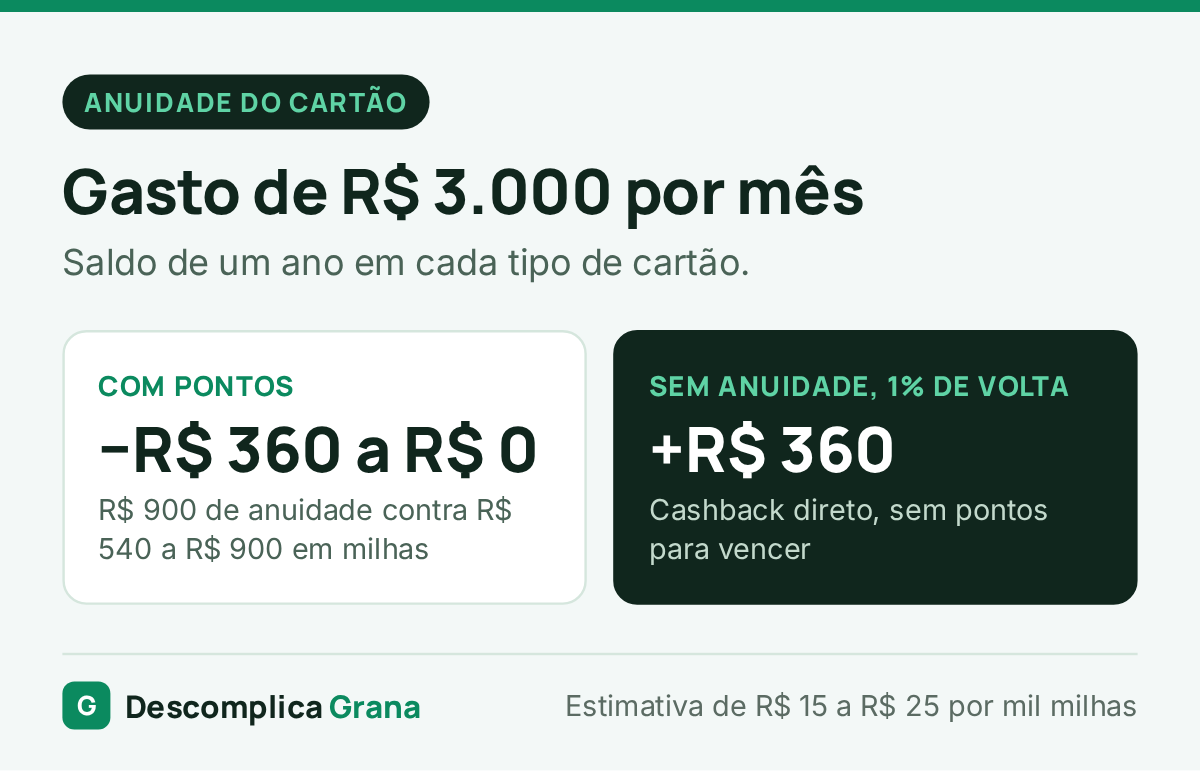
*Estimativa usada no mercado de milhas: entre R$ 15 e R$ 25 a cada mil milhas, dependendo da promoção e do trecho. Pontos que vencem sem uso valem zero.
Nesse exemplo, o cartão com pontos só empata se você usar as milhas muito bem. Ele começa a compensar com gastos maiores, com isenção da anuidade ou se você usa outros benefícios de verdade (sala VIP, seguro viagem em viagens que faria de qualquer jeito). Para fazer a sua conta:
- Some quanto pagou de anuidade nos últimos 12 meses (está nas faturas);
- Liste os benefícios que você usou no último ano e dê um valor honesto em reais;
- Compare. Se os benefícios usados valem menos que a anuidade, negocie ou troque.
Uma regra de ouro: nunca gaste mais só para “aproveitar” pontos ou bater a meta de isenção. O ganho tem que sair do que você já gastaria.
Como pedir isenção ou desconto
A anuidade é uma das cobranças mais fáceis de negociar, principalmente para quem paga a fatura em dia. Muitos bancos já mostram a opção “negociar anuidade” no aplicativo. Se não tiver, ligue para o SAC ou fale com o gerente. Um roteiro que funciona:
- “Sou cliente há X anos e pago a fatura sempre em dia. A anuidade está pesando e estou pensando em cancelar. Vocês têm isenção ou desconto para mim?”
- Se oferecerem desconto parcial: “Existe alguma condição para isenção total? Por exemplo, gasto mínimo ou outro produto que eu já tenho?”
- Se não oferecerem nada: “Então quero trocar para o cartão básico” ou “quero seguir com o cancelamento”. Muitas vezes, a melhor oferta aparece nesse momento.
Anote o número do protocolo e peça a condição por escrito (e-mail ou mensagem no app). Na fatura seguinte, confira se o desconto foi aplicado.
Isenção por gasto mínimo: vários cartões isentam a anuidade se você gastar um valor por mês. Só vale se você já gasta isso naturalmente. Se precisar concentrar compras em um cartão só, lembre que isso também concentra o risco de estourar o orçamento.
Como cancelar o cartão
Pelas regras do SAC (Decreto 11.034/2022), o pedido de cancelamento tem efeito imediato e deve ser aceito pelos mesmos meios usados para contratar, como o aplicativo ou o telefone. Veja as regras do SAC. Antes de pedir, confira:
- Parcelas de compras continuam sendo cobradas depois do cancelamento: o saldo pode ser antecipado ou seguir nas próximas faturas;
- Assinaturas e débitos recorrentes (streaming, apps, academia) precisam ser trocados para outro cartão;
- Pontos acumulados: resgate ou transfira antes, porque normalmente se perdem no cancelamento;
- Parcelas de anuidade que ainda viriam: pergunte se serão cobradas e peça o cancelamento delas. Se a anuidade foi cobrada adiantada, peça a devolução proporcional;
- Peça o protocolo e a confirmação por escrito.
Cancelar o cartão baixa o score?
Cancelar não negativa ninguém. Pode ter um efeito pequeno porque o seu limite total disponível diminui, mas o que mais pesa no score é pagar as contas em dia. Se você tem muitos cartões e usa só um, cancelar os que não usa ajuda a organizar a vida. Veja cadastro positivo e score.
Se a cobrança for indevida
Siga esta ordem: SAC do banco, ouvidoria do banco e, se não resolver, Consumidor.gov.br, Procon ou o Banco Central. Guarde protocolos e prints. Se você recebeu um cartão sem ter pedido, não desbloqueie: o envio sem pedido é proibido pelo Código de Defesa do Consumidor. Peça o cancelamento e o estorno de qualquer cobrança.
Antes de trocar de cartão
Um cartão sem anuidade costuma ser um bom negócio, mas compare também o limite, o atendimento, o aplicativo e a data de vencimento. Veja como escolher um cartão de crédito. E se você está pagando o mínimo ou parcelando a fatura, resolva isso primeiro: os juros do rotativo custam muito mais do que qualquer anuidade. Veja como sair do rotativo e parcelamento da fatura: vale a pena?
Checklist anual do cartão
- Quanto paguei de anuidade nos últimos 12 meses?
- Quanto resgatei de pontos, milhas ou cashback?
- Tenho seguros ou assistências na fatura que não pedi?
- Quantos cartões eu tenho e quantos uso de verdade?
- A data de vencimento combina com o dia em que recebo?
Para acompanhar a fatura e as parcelas mês a mês junto com o orçamento, conheça o aplicativo Descomplica Grana.
Perguntas frequentes
Como tirar a anuidade do cartão?
Peça isenção pelo aplicativo, SAC ou gerente, destacando que paga em dia. Se não conseguir, peça a troca para o cartão básico ou para uma versão sem anuidade. Como último passo, cancele e use um cartão sem anuidade.
A anuidade pode ser cobrada em parcelas?
Sim, é o mais comum: ela vem dividida nas faturas do ano. Confira quantas parcelas faltam antes de cancelar ou negociar.
O banco pode me obrigar a ficar com um cartão com anuidade?
Não. Todo emissor deve oferecer o cartão básico, e a escolha é sua. Você também pode cancelar a qualquer momento.
Existe cartão de crédito sem anuidade?
Sim, vários bancos e instituições digitais oferecem. Em alguns, a isenção depende de gasto mínimo ou de ter outros produtos. Leia as condições antes de pedir.
Perco os pontos se cancelar o cartão?
Normalmente sim. Resgate ou transfira para um programa de fidelidade antes de pedir o cancelamento.
Fontes oficiais
- Banco Central: Cidadania Financeira
- Banco Central: busca de normas (Resolução CMN 3.919/2010)
- Consumidor.gov.br
Atualizado em novembro de 2026. Os valores do exemplo são ilustrativos: faça a conta com os números do seu cartão.
Leia também
 Cartões de CréditoMilhas e cashback no cartão de crédito: vale a pena? Como escolherCashback, pontos e milhas comparados com exemplo, o peso da anuidade, quando as milhas compensam e as armadilhas que anulam o benefício.
 Cartões de CréditoCompras online seguras: cartão virtual, sinais de golpe e seus direitosO que conferir antes de comprar online, formas de pagamento do mais ao menos seguro, golpes comuns e seus direitos se der…
 Cartões de CréditoParcelamento da fatura do cartão: quanto custa e quando vale a penaQuanto custa parcelar a fatura do cartão em 2026, comparado com o rotativo, o empréstimo pessoal e o consignado, e como decidir…