
Milhas e cashback só valem a pena para quem paga a fatura inteira todo mês: um mês de rotativo apaga anos de benefício. Para a maioria das pessoas, o cashback é mais simples e rende o mesmo ou mais. Exemplo: gastando R$ 3.000 por mês, um cashback de 1% devolve R$ 360 por ano; um cartão de 2 pontos por dólar gera uns 13 mil pontos, que valem cerca de R$ 330 em passagens. Se o cartão de milhas tiver anuidade de R$ 600, você perde dinheiro. As milhas compensam para quem viaja, gasta muito no cartão e aproveita as promoções de transferência.
Programas de pontos e de cashback prometem devolver parte do que você gasta. Funcionam, mas só com a conta certa: anuidade, valor do ponto e o seu jeito de gastar. Veja como comparar e decidir.
Cashback, pontos e milhas
| Tipo | Como funciona | Para quem |
|---|---|---|
| Cashback | Parte do gasto volta em dinheiro, em geral de 0,5% a 2% | Quase todo mundo: simples e sem prazo para usar |
| Pontos do banco | Pontos por dólar gasto, trocados por produtos, milhas ou desconto na fatura | Quem transfere para companhias aéreas em promoção |
| Milhas da companhia aérea | Pontos usados em passagens | Quem viaja e pesquisa as datas |
A conta que importa: exemplo
Gasto de R$ 3.000 por mês no cartão, R$ 36 mil por ano, com o dólar a R$ 5,50:
- Cartão com 1% de cashback e sem anuidade: volta R$ 360 por ano;
- Cartão com 2 pontos por dólar: uns 13 mil pontos por ano. Transferidos para milhas e usados em passagens, cada mil pontos costumam valer de R$ 20 a R$ 30. A R$ 25 o milheiro, são cerca de R$ 330;
- Se esse cartão de milhas cobra R$ 600 de anuidade: o saldo fica em −R$ 270.
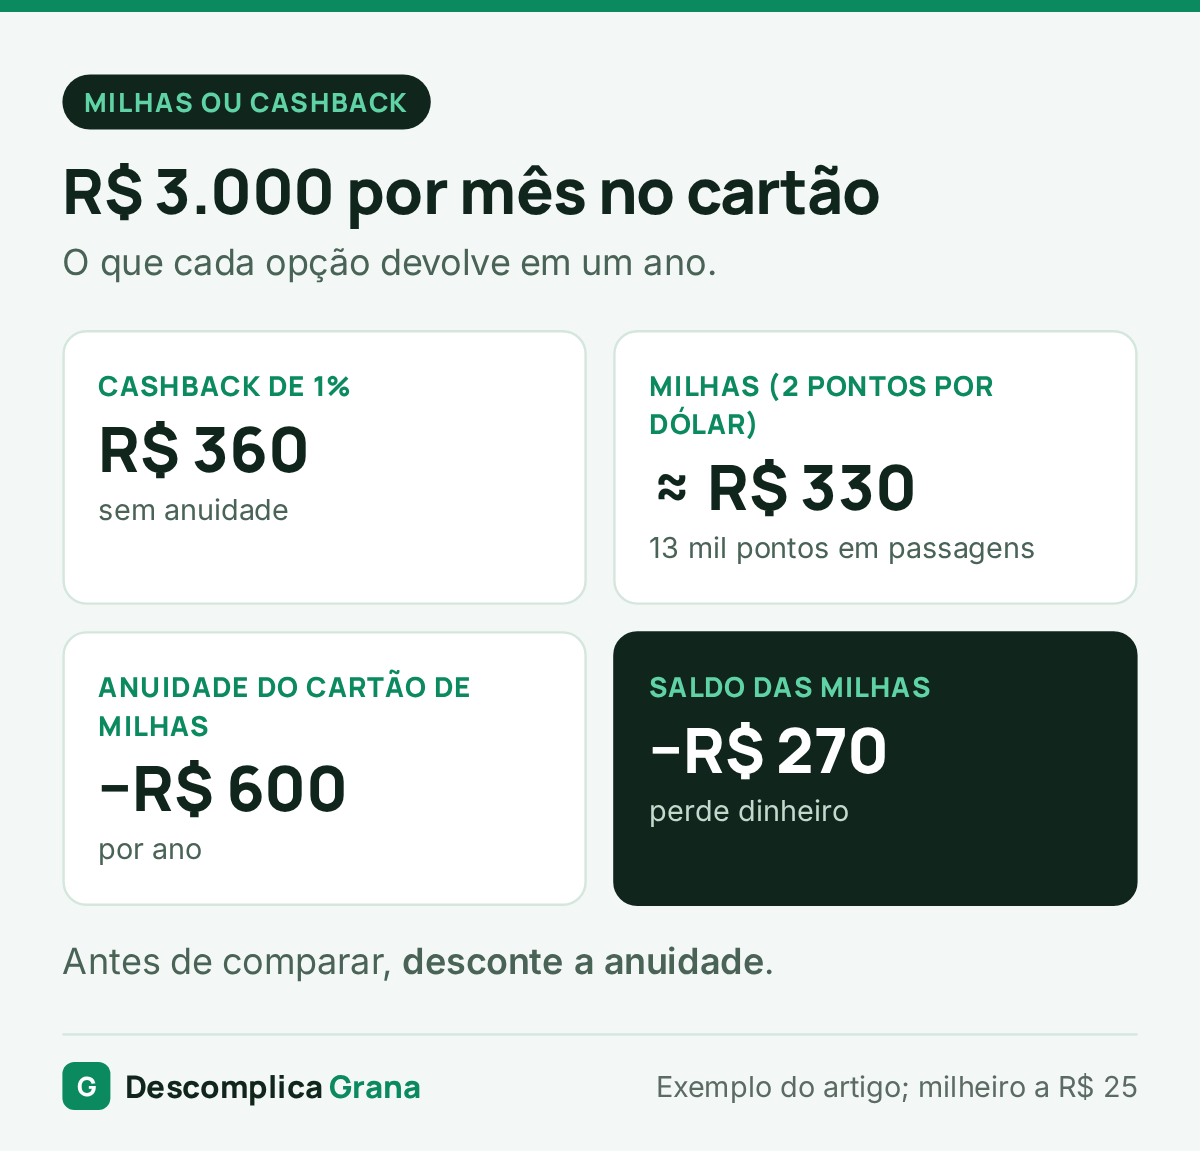
Os valores são ilustrativos: o valor do milheiro muda com a companhia, a rota e as promoções. A lição vale sempre: desconte a anuidade antes de comparar. Muitos bancos isentam a anuidade com gasto mínimo ou investimento. Veja como negociar a anuidade.
Quando as milhas compensam
- Você gasta bastante no cartão (em geral, acima de R$ 5 mil por mês) e não paga anuidade cheia;
- Viaja pelo menos uma ou duas vezes por ano e tem flexibilidade de datas;
- Transfere os pontos nas promoções com bônus, que podem dobrar o valor;
- Acompanha a validade dos pontos, que costumam expirar em 1 a 2 anos.
As armadilhas
- Gastar mais para pontuar: devolver 1% de uma compra que você não faria é perder 99%;
- Rotativo e parcelamento da fatura: os juros passam de 400% ao ano. Veja rotativo do cartão e parcelamento da fatura;
- Pontos que expiram ou trocados por produtos com valor baixo;
- Golpe da venda de milhas: compradores e “agências” falsas pedem login e senha do programa. Veja golpes financeiros.
Para ver quanto você gasta por mês no cartão e quanto o benefício devolve, use o aplicativo Descomplica Grana. Veja também como escolher cartão de crédito.
Leia também: metas financeiras e compras online seguras.
Perguntas frequentes
Cashback paga imposto?
Em geral, não: é tratado como desconto na compra, não como renda.
Como sei quanto vale um ponto?
Divida o preço da passagem em reais pelo número de pontos pedidos e multiplique por mil. Compare com R$ 20 a R$ 30 por milheiro.
Vale a pena comprar milhas?
Só em promoções e para uma viagem já planejada. Comprar sem destino definido costuma ser prejuízo.
Posso juntar pontos de dois cartões?
Dá para transferir os dois para o mesmo programa de milhas, se ambos tiverem parceria com ele.
Fontes oficiais
Atualizado em novembro de 2026. Valores do exemplo são ilustrativos.
Leia também
 Cartões de CréditoCompras online seguras: cartão virtual, sinais de golpe e seus direitosO que conferir antes de comprar online, formas de pagamento do mais ao menos seguro, golpes comuns e seus direitos se der…
 Cartões de CréditoAnuidade do cartão: vale a pena? Como pedir isenção ou cancelarComo saber se a anuidade do cartão compensa, com exemplo em reais, o que falar para conseguir isenção, o cartão básico e…
 Cartões de CréditoParcelamento da fatura do cartão: quanto custa e quando vale a penaQuanto custa parcelar a fatura do cartão em 2026, comparado com o rotativo, o empréstimo pessoal e o consignado, e como decidir…