
“A dívida caduca em 5 anos” mistura duas regras diferentes. 1) Negativação: o nome sai do Serasa, da Boa Vista e do SPC no máximo 5 anos depois do vencimento, mesmo sem pagar. 2) Prescrição: depois do prazo da lei (em geral 5 anos para contratos, cartão e empréstimos), o credor não pode mais cobrar na Justiça. A dívida não desaparece, e pagar uma parte ou assinar um acordo pode reiniciar o prazo. Na dúvida, a Defensoria Pública analisa o caso de graça. Este guia é informativo e não substitui orientação jurídica.
Muita gente recebe ofertas de “quitar com 90% de desconto” de dívidas muito antigas e não sabe se deve aceitar. Entender a prescrição ajuda a decidir com calma. Veja os prazos, quando o relógio começa e para, e um exemplo com datas.
Prescrição e negativação são coisas diferentes
| Negativação | Prescrição | |
|---|---|---|
| O que é | O nome na lista de devedores | O fim do direito de cobrar na Justiça |
| Prazo | No máximo 5 anos do vencimento | Depende do tipo de dívida (veja abaixo) |
| Base legal | CDC, art. 43, e Súmula 323 do STJ | Código Civil, art. 206 |
| Depois do prazo | O registro deve sair sozinho | O credor não consegue mais obrigar o pagamento |
Prazos de prescrição mais comuns
- 5 anos: dívidas com contrato ou documento (empréstimo, cartão de crédito, financiamento, crediário, contas com fatura). É o caso da maioria das dívidas de consumo;
- 3 anos: aluguéis e algumas ações de reparação;
- Cheque: 6 meses para a execução depois do prazo de apresentação, e mais tempo para outras ações de cobrança;
- Dívidas com o governo (impostos, multas) e pensão alimentícia têm regras próprias.
O prazo conta a partir do vencimento da dívida. Num parcelamento, cada parcela pode ter a sua data, mas, se o contrato prevê o vencimento antecipado de tudo no atraso, o prazo pode contar a partir dele.
O que reinicia o prazo
A prescrição só é interrompida uma vez, por um destes atos:
- O credor entra com ação na Justiça dentro do prazo (e você é citado);
- Protesto do título em cartório;
- Você reconhece a dívida: paga uma parcela, assina um acordo ou confissão de dívida.
Por isso, cuidado com acordos de dívidas antigas: pagar a 1ª parcela e parar pode reiniciar o prazo e trazer a dívida de volta.
Exemplo com datas
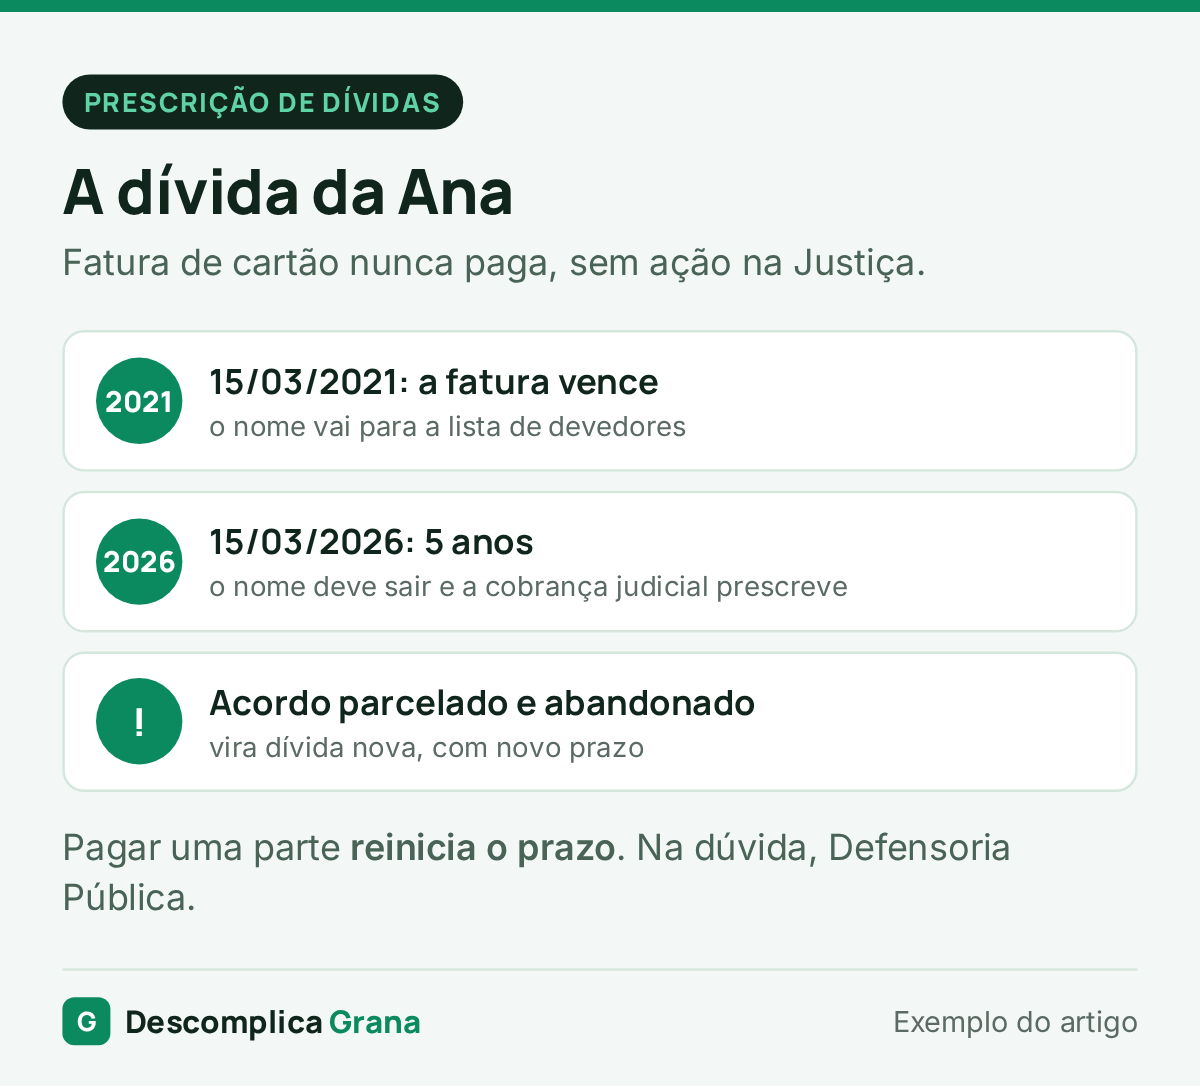
Ana tinha uma fatura de cartão que venceu em 15/03/2021 e nunca foi paga. O banco não entrou na Justiça.
- 15/03/2026: passaram 5 anos. O nome dela deveria sair das listas de devedores, e a cobrança judicial prescreveu;
- Em 2026, ela recebe uma oferta para quitar com 90% de desconto. Se aceitar e pagar à vista, a dívida acaba e ela pode voltar a ter relacionamento com aquele banco;
- Se ela parcelar e parar de pagar, o acordo é uma nova dívida, com novo prazo e possível nova negativação.
Pagar uma dívida prescrita é escolha dela. Vale a pena quando ela quer voltar a ter crédito naquele banco, que pode manter o histórico interno. Não vale a pena aceitar sob pressão ou parcelar sem certeza de que vai conseguir pagar até o fim.
Dívida prescrita pode ser cobrada?
Na Justiça, não: se o credor tentar, você alega a prescrição na defesa. Fora da Justiça, em 2023 a 3ª Turma do STJ entendeu que a dívida prescrita também não pode ser cobrada por ligações e mensagens, mas o tema ainda gera decisões diferentes. Em qualquer caso, cobrança com ameaça, constrangimento ou ligações excessivas é abusiva e pode ser denunciada ao Procon.
Como verificar o seu caso
- Consulte o seu CPF na Serasa, na Boa Vista e no SPC e veja as datas de vencimento;
- Se houver negativação com mais de 5 anos, peça a retirada e, se não sair, reclame no Procon ou no Consumidor.gov.br;
- Confira se existe ação judicial no seu nome, pela consulta processual do Tribunal de Justiça do seu estado;
- Peça ao credor, por escrito, a origem, o valor e as datas da dívida;
- Leve tudo à Defensoria Pública ou a um advogado antes de assinar acordo.
Se decidir negociar, veja como renegociar dívidas no banco e como limpar o nome. Organize o acordo e as parcelas no aplicativo Descomplica Grana.
Cuidado com o “limpa nome” pago
Empresas que cobram para “apagar dívidas prescritas” ou “limpar o nome por liminar” vendem o que a lei já garante de graça ou prometem o que não podem cumprir. Veja golpes financeiros.
Leia também: plano de 90 dias para sair das dívidas.
Perguntas frequentes
Depois de 5 anos o nome limpa sozinho?
Deve limpar. Se o registro continuar, peça a retirada ao birô e reclame no Procon.
A dívida prescrita some do banco?
Não necessariamente. O banco pode manter o histórico interno e negar crédito novo a você.
O credor pode me processar depois de 5 anos?
Pode até tentar, mas a prescrição é reconhecida pelo juiz e alegada na defesa.
Dívida prescrita afeta o score?
Depois que a negativação sai, ela deixa de pesar na consulta dos birôs, mas o seu histórico de pagamentos continua contando. Veja score de crédito.
Fontes oficiais
- Código Civil, arts. 202 e 206
- Código de Defesa do Consumidor, art. 43
- Superior Tribunal de Justiça (Súmula 323)
Atualizado em novembro de 2026. Conteúdo informativo: em casos concretos, procure a Defensoria Pública ou um advogado.
Leia também
 Cartões de CréditoComo escolher um cartão de crédito: o que comparar e qual o melhor para vocêO que comparar antes de pedir um cartão de crédito, cashback ou milhas, a data de vencimento certa, o limite ideal e…
 Finanças PessoaisImposto de Renda para iniciantes: como declarar e evitar a malha finaTipos de rendimento, simplificada ou completa com exemplo, deduções, passo a passo com a pré-preenchida, erros que levam à malha fina e…
 Finanças PessoaisValores a receber do Banco Central: como consultar e pedir o dinheiro esquecidoComo consultar o Sistema de Valores a Receber do Banco Central, pedir o resgate por Pix, o que fazer com valores de…