
O seguro auto tem três partes: casco (o seu carro), terceiros (danos a outros carros e pessoas) e assistência (guincho, chaveiro). O que mais pesa no preço: perfil do motorista, CEP, modelo do carro e valor da franquia. Para pagar menos, cote em várias seguradoras, ajuste a franquia, mantenha a classe de bônus e não pague coberturas que não usa. A cobertura de terceiros é a mais importante: um acidente com outra pessoa pode custar mais que o seu carro. Associações de “proteção veicular” não são seguro: confira a situação na SUSEP.
Para muita gente, o seguro é a segunda maior despesa do carro, depois do combustível. Entender o que você está comprando ajuda a cortar o que não precisa sem ficar desprotegido no que importa.
As coberturas
| Cobertura | O que paga | Vale a pena? |
|---|---|---|
| Casco (compreensivo) | Roubo, furto, colisão, incêndio e enchente do seu carro | Sim, se perder o carro desmontaria o seu orçamento |
| Terceiros (RCF) | Danos materiais e corporais a outras pessoas | Sempre. Contrate valores altos |
| APP | Acidentes com os passageiros do seu carro | Útil para quem leva família ou passageiros |
| Assistência 24h | Guincho, pane, chaveiro | Barata e muito usada |
| Vidros, faróis, carro reserva | Reparos menores e carro durante o conserto | Depende do uso. Carro reserva pesa para quem trabalha com o veículo |
Carro velho, que vale pouco? Considere um seguro só contra terceiros, mais roubo e furto. Fica bem mais barato e protege do maior risco.
Franquia: como escolher
Franquia é a parte do conserto que você paga em batidas parciais. Franquia maior deixa o seguro mais barato, mas você precisa ter esse dinheiro guardado.
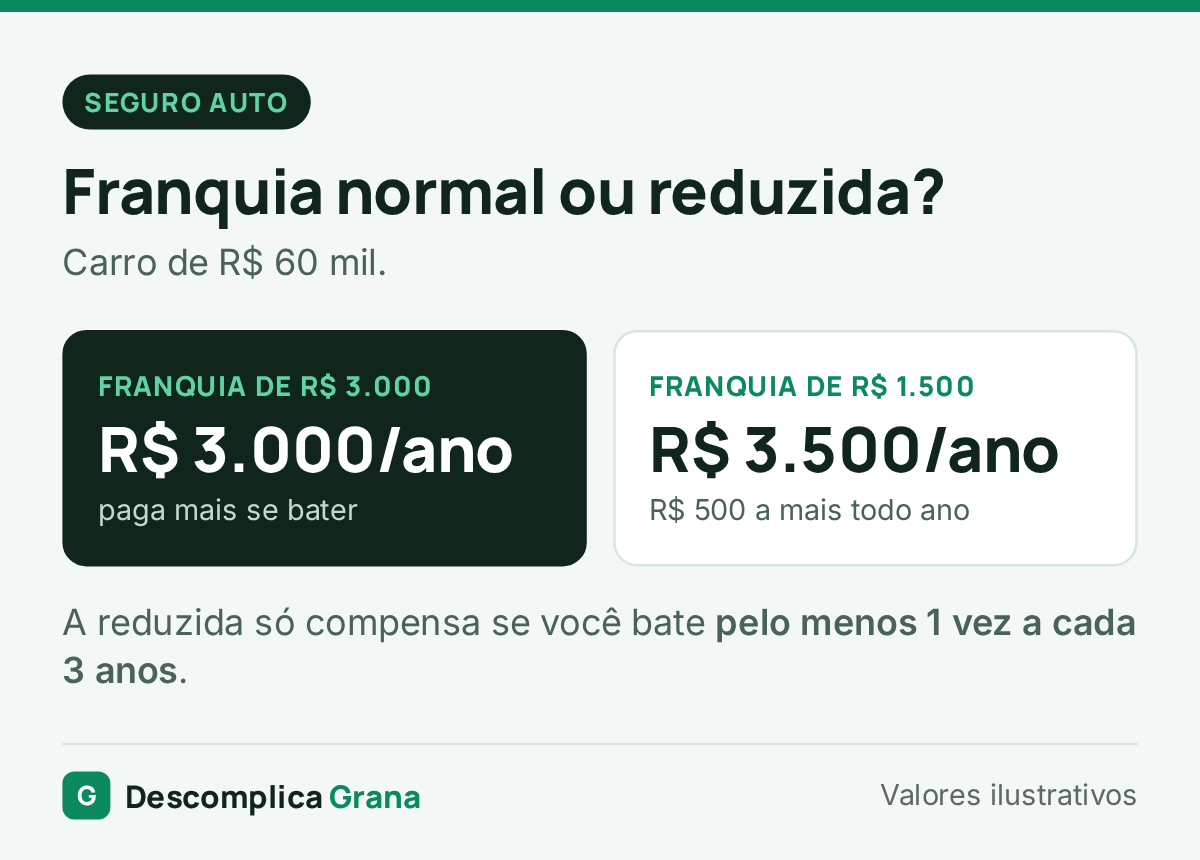
Exemplo: carro de R$ 60 mil. Com franquia normal de R$ 3.000, o seguro sai por R$ 3.000 ao ano. Com franquia reduzida de R$ 1.500, sai por R$ 3.500. Você paga R$ 500 a mais por ano para economizar R$ 1.500 se bater. Só compensa se você costuma bater pelo menos uma vez a cada 3 anos. Valores ilustrativos: peça cotações reais.
Em roubo, furto e perda total (dano acima de 75% do valor do carro), não há franquia: a seguradora paga o valor da tabela FIPE, no percentual contratado.
Como pagar menos
- Cote em 3 a 5 seguradoras ou com um corretor. A diferença costuma ser grande;
- Preencha o perfil com verdade: quem dirige, onde dorme o carro, uso para trabalho. Informação errada pode levar à negativa do sinistro;
- Proteja o bônus: cada ano sem sinistro dá desconto. Para batidas pequenas, às vezes é melhor pagar do bolso;
- Corte o que não usa: carro reserva de 30 dias, vidros para quem não pega estrada;
- Pague à vista se o parcelamento tiver juros, ou parcele sem juros no cartão.
Coloque o seguro no orçamento como 1/12 por mês, para a renovação não pegar você de surpresa. Use o aplicativo Descomplica Grana e veja orçamento mensal.
Em caso de sinistro
- Sinalize o local e ajude feridos (ligue 192 ou 193);
- Tire fotos, anote placa e dados do outro motorista e testemunhas;
- Faça boletim de ocorrência quando houver feridos, roubo ou furto;
- Avise a seguradora o quanto antes e entregue os documentos pedidos. Pela nova Lei dos Seguros, em vigor desde 11/12/2025, os prazos da seguradora contam a partir da entrega dos documentos.
Proteção veicular não é seguro
Associações e cooperativas de “proteção veicular” cobram mensalidades menores, mas por anos funcionaram sem as garantias de uma seguradora. Uma lei de 2025 colocou essas operações sob supervisão da SUSEP, com regras e prazos para se regularizarem. Antes de contratar, confira se a associação está autorizada no site da SUSEP e leia o regulamento: em muitas, o valor da indenização depende do caixa do grupo.
Leia também: consórcio ou financiamento de veículo e IPVA: como pagar menos.
Perguntas frequentes
Carro financiado precisa de seguro?
Nem sempre é obrigatório, mas o banco pode exigir. Você escolhe a seguradora: exigir uma específica é venda casada.
O seguro cobre enchente?
Na cobertura compreensiva, em geral sim. Confira na apólice.
Emprestei o carro e bateram. O seguro paga?
Depende do perfil declarado. Se a pessoa se encaixa no perfil, costuma pagar. Se for um motorista frequente não informado, pode haver negativa.
Posso trocar de seguradora e manter o bônus?
Sim. O bônus é seu e vai com você na renovação.
Fontes oficiais
Atualizado em novembro de 2026. Valores ilustrativos: peça cotações para o seu caso.
Leia também
 Score e Nome LimpoComo limpar o nome: passo a passo para sair do Serasa e voltar a ter créditoPasso a passo para consultar dívidas, negociar com desconto, saber o prazo de baixa da negativação e reconstruir o crédito.
 Finanças PessoaisPix: limites, segurança e como pedir a devolução em caso de golpe (MED 2026)Como o Pix funciona, como configurar os limites, os golpes mais comuns e o passo a passo para pedir a devolução pelo…
 FGTS e BenefíciosFarmácia Popular: remédios gratuitos, lista e como retirarO que o Farmácia Popular oferece de graça, como retirar com receita, documento e CPF, e quanto a família economiza.