
O financiamento entrega o carro na hora, mas cobra juros: em outubro de 2026, a taxa típica era de 1,76% ao mês (cerca de 23% ao ano), segundo o Banco Central. Em um carro de R$ 80 mil, isso pode passar de R$ 40 mil de custo em 60 meses. O consórcio não tem juros, mas tem taxa de administração e fundo de reserva (no exemplo deste guia, 18% no total), e você não sabe quando vai receber o carro. Quem pode esperar paga menos no consórcio ou juntando o dinheiro. Quem precisa do carro agora paga pelo prazo, e deve dar a maior entrada possível.
Trocar de carro é uma das maiores compras da família, depois da casa. A dúvida entre consórcio e financiamento é comum, e a resposta depende de uma pergunta simples: você precisa do carro agora ou pode esperar? Neste guia você vê a conta completa com números de 2026, os custos que ninguém mostra na loja e como decidir.
Como funciona cada um
Financiamento
O banco paga o carro à vista para a loja e você devolve em parcelas, com juros. O carro fica alienado ao banco até a última parcela: ele está no seu nome, mas não pode ser vendido sem quitar ou transferir a dívida, e o atraso pode levar à busca e apreensão. A comparação entre propostas é feita pelo CET (Custo Efetivo Total), que inclui juros, IOF, tarifas e seguros. Veja como ler o CET.
Consórcio
Um grupo de pessoas paga parcelas mensais para formar um fundo comum. Todo mês, alguns participantes são contemplados por sorteio ou por lance e recebem uma carta de crédito para comprar o carro. Não há juros, mas há:
- Taxa de administração: a remuneração da administradora, cobrada sobre o valor da carta e diluída nas parcelas. Costuma ficar entre 10% e 20% do valor total;
- Fundo de reserva: um percentual pequeno para cobrir inadimplência do grupo. O que sobrar no fim é devolvido;
- Reajuste: a carta e as parcelas são corrigidas, em geral uma vez por ano, por um índice ou pelo preço do veículo;
- Seguro, em alguns contratos.
Os consórcios são regulados pela Lei 11.795/2008 e fiscalizados pelo Banco Central. Antes de assinar, confira se a administradora é autorizada.
A conta: carro de R$ 80 mil em três caminhos
Comparação com números de 2026. No financiamento, entrada de R$ 16 mil (20%). No consórcio, carta de R$ 80 mil em 80 meses, com taxa de administração de 16% e fundo de reserva de 2%. Os reajustes consideram 4% ao ano.
| Financiamento (60x a 1,76%) | Consórcio (80 meses) | Juntar e comprar à vista | |
|---|---|---|---|
| Parcela / depósito | R$ 1.735,74 | R$ 1.180 no início, com reajuste anual | R$ 1.735,74 por mês, aplicados |
| Quando tem o carro | Na hora | Incerto: do 1º ao 80º mês | Em cerca de 34 meses |
| Total pago | R$ 120.144 | cerca de R$ 105.900 | cerca de R$ 75.000 do bolso (o resto vem do rendimento) |
| Custo além do carro | R$ 40.144 de juros e encargos | 18% de taxas + reajustes | Nenhum: o rendimento cobre a alta do preço |
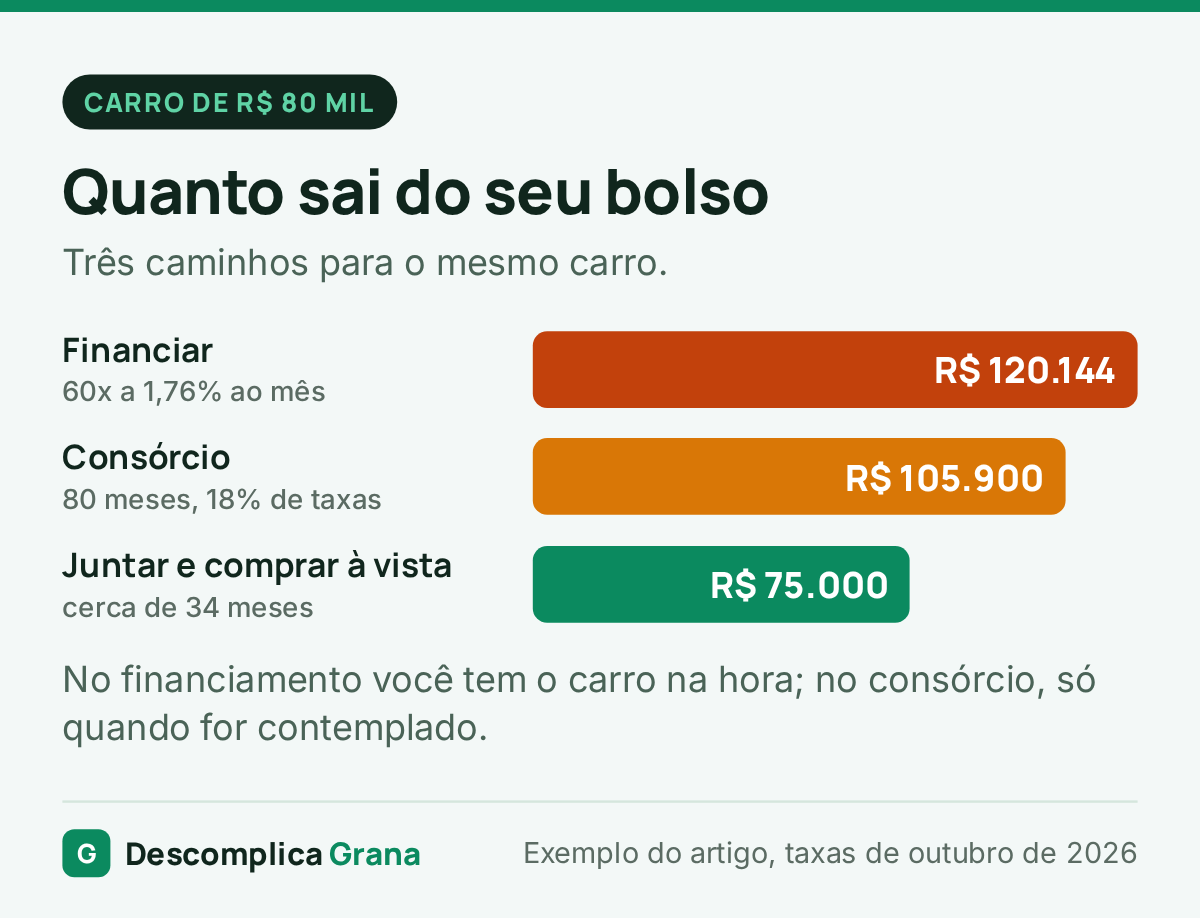
Valores ilustrativos. Taxa de financiamento: mediana do Banco Central para aquisição de veículos, semana de 19/10/2026. “Juntar” considera rendimento de 0,85% ao mês, já descontado o imposto, e o preço do carro subindo 4% ao ano.
Três leituras dessa tabela:
- O financiamento custa caro, mas entrega o carro hoje. Com uma taxa de 2,36% ao mês (comum para quem tem score mais baixo), o custo sobe para R$ 56 mil;
- O consórcio custa bem menos que o financiamento, mas só se você não precisa do carro agora. Se for contemplado no último mês, terá pago por 6 anos e meio sem carro;
- Juntar o dinheiro é o caminho mais barato e, nesse exemplo, mais rápido que a média do consórcio. Exige disciplina para não mexer no dinheiro guardado.
Quando o financiamento faz sentido
- O carro é necessário agora, para trabalhar ou por uma mudança na família;
- Você tem uma boa entrada (30% ou mais reduz muito os juros);
- Conseguiu uma taxa baixa, comparando o CET em pelo menos três bancos, inclusive o da montadora;
- A parcela cabe no orçamento junto com os custos do carro (seguro, IPVA, combustível).
Dica: escolha o menor prazo que você aguenta. No exemplo, 48 vezes em vez de 60 aumentam a parcela em R$ 250, mas economizam quase R$ 9 mil.
Quando o consórcio faz sentido
- Você não precisa do carro com data marcada (é uma troca planejada, por exemplo);
- Você sabe que não conseguiria juntar o dinheiro sozinho: a parcela obrigatória funciona como uma “poupança forçada”;
- Você tem dinheiro para dar um lance e antecipar a contemplação;
- A taxa de administração é baixa e a administradora é autorizada pelo Banco Central.
Lances no consórcio: como funcionam
- Lance livre: você oferece um percentual da carta, e quem oferece mais é contemplado;
- Lance fixo: um percentual definido pelo grupo; se houver empate, vale o sorteio;
- Lance embutido: parte da própria carta de crédito é usada como lance. Você é contemplado mais rápido, mas recebe uma carta menor e talvez precise completar o valor do carro.
O lance vencedor abate parcelas ou reduz o prazo. Confira essa regra no contrato.
Os custos do carro depois da compra
Seja qual for o caminho, a parcela não é o único gasto. Para um carro de R$ 80 mil, conte por ano com algo como:
- IPVA: de 1% a 4% do valor, conforme o estado (veja como pagar menos IPVA);
- Seguro: obrigatório no financiamento em muitos casos e muito recomendável sempre (veja como escolher o seguro auto);
- Manutenção, revisões, pneus, combustível, estacionamento e licenciamento.
Uma regra prática: some parcela + custos mensais do carro. Se passar de 15% a 20% da renda líquida da família, o carro está pesando demais no orçamento.
Cuidados importantes
- “Consórcio com contemplação garantida” não existe. Quem promete carta na hora está mentindo ou vendendo outra coisa. Isso é golpe comum;
- Desconfie de “taxa zero” no financiamento: o custo pode estar no preço do carro, que é maior que o à vista, ou em tarifas. Compare o total pago com o preço à vista;
- Seguros embutidos no financiamento podem ser recusados ou contratados em outra seguradora;
- Desistir do consórcio não devolve o dinheiro na hora: em geral, a restituição acontece quando a cota desistente é sorteada ou no fim do grupo, e com desconto de taxas;
- No financiamento, você pode quitar antes com desconto dos juros futuros.
O que verificar no contrato do consórcio
- Taxa de administração total e como ela é cobrada;
- Percentual do fundo de reserva e se ele é devolvido;
- Índice de reajuste da carta e das parcelas;
- Regras de lance (livre, fixo, embutido) e o que acontece com o valor do lance;
- Regras de desistência e restituição;
- Se a administradora é autorizada pelo Banco Central.
Perguntas frequentes
Consórcio não tem juros mesmo?
Não tem juros, mas tem taxa de administração, fundo de reserva e reajuste. Somados, custam bem menos que os juros de um financiamento longo, mas não são de graça.
Qual é mais barato, consórcio ou financiamento?
Quase sempre o consórcio, porque não tem juros. Mas a comparação justa inclui o tempo sem o carro: se você precisa dele agora, o consórcio não resolve, a menos que você tenha dinheiro para um lance.
Posso vender um carro financiado?
Só quitando o financiamento ou transferindo a dívida com autorização do banco. Enquanto houver alienação, o carro não pode ser vendido livremente.
Dá para usar o FGTS para comprar carro?
Não. O FGTS pode ser usado para a casa própria, mas não para veículos. Veja quando dá para sacar o FGTS.
E se eu não conseguir pagar as parcelas?
Procure o banco ou a administradora antes de atrasar. No financiamento, o atraso pode levar à busca e apreensão do carro. No consórcio, a cota pode ser cancelada. Veja como renegociar dívidas.
Fontes oficiais
- Banco Central: perguntas frequentes sobre consórcio
- Banco Central: taxas de juros por instituição
- Lei 11.795/2008 (consórcios)
- Consumidor.gov.br
Atualizado em novembro de 2026, com a taxa média de financiamento de veículos da semana de 19/10/2026 (Banco Central). Os exemplos são ilustrativos.
Leia também
 Dívidas e CréditoBanco Central muda regras de oferta de crédito: bloqueio de propaganda e painel de dívidasAs Resoluções BCB 601, 602 e 603: bloqueio de ofertas de crédito, painel de dívidas com exemplo de comprometimento da renda, crédito…
 Cartões de CréditoParcelamento da fatura do cartão: quanto custa e quando vale a penaQuanto custa parcelar a fatura do cartão em 2026, comparado com o rotativo, o empréstimo pessoal e o consignado, e como decidir…
 Dívidas e CréditoEmpréstimo pessoal: como comparar CET e juros (taxas de 2026)Taxas reais de 2026 por tipo de crédito, como ler o CET, quanto o IOF e o seguro pesam e como comparar…