

Em 23 de outubro de 2026, o Banco Central aprovou três regras contra o endividamento. A partir de 31 de março de 2027, todo banco terá de oferecer um jeito simples de bloquear ofertas e propaganda de crédito (Resolução 602). A partir de 1º de julho de 2027, vem o painel de dívidas, com quanto da sua renda já está comprometido e alertas a partir de 40% (Resolução 601), e o crédito oferecido no Pix passa a exigir autorização prévia e espera de 24 horas (Resolução 603). Dá para fazer a conta do painel hoje mesmo, à mão.
Mensagens e ligações oferecendo empréstimo a toda hora fazem parte da rotina de muitos brasileiros e ajudam a explicar o endividamento recorde. As três resoluções dão ao consumidor mais controle sobre essas ofertas. Veja o que muda, quando e o que fazer até lá.
As três regras e quando valem
| Regra | O que muda | A partir de |
|---|---|---|
| Bloqueio de ofertas (Res. 602) | Botão claro para parar de receber ofertas e propaganda de crédito. Para clientes muito endividados, oferta só com autorização prévia | 31/03/2027 |
| Painel de dívidas (Res. 601) | Mostra suas dívidas, o quanto da renda está comprometido, simulações e alertas antes de contratar | 01/07/2027 |
| Crédito no Pix (Res. 603) | Oferta de crédito na hora do Pix só com consentimento prévio, 24 horas depois de habilitar, com simulador | 01/07/2027 |
Bloqueio de ofertas
O banco terá de oferecer um mecanismo simples para você bloquear ligações, mensagens e propagandas de crédito. Você continua podendo procurar e contratar quando quiser. Para quem está em situação de maior vulnerabilidade ou endividamento excessivo, o banco só poderá oferecer crédito com autorização específica. Ofertas que melhoram a situação, como renegociação, portabilidade ou troca por uma dívida mais barata, continuam permitidas, desde que não liberem dinheiro novo.
Painel de dívidas: faça a conta hoje
O painel vai mostrar quanto da renda já está comprometido com parcelas, com alertas quando passar de 40%. No início, cada banco mostra só as dívidas que você tem com ele. Depois, o painel deve incluir dados do sistema de crédito do Banco Central e do Open Finance. Não precisa esperar: a conta é simples.
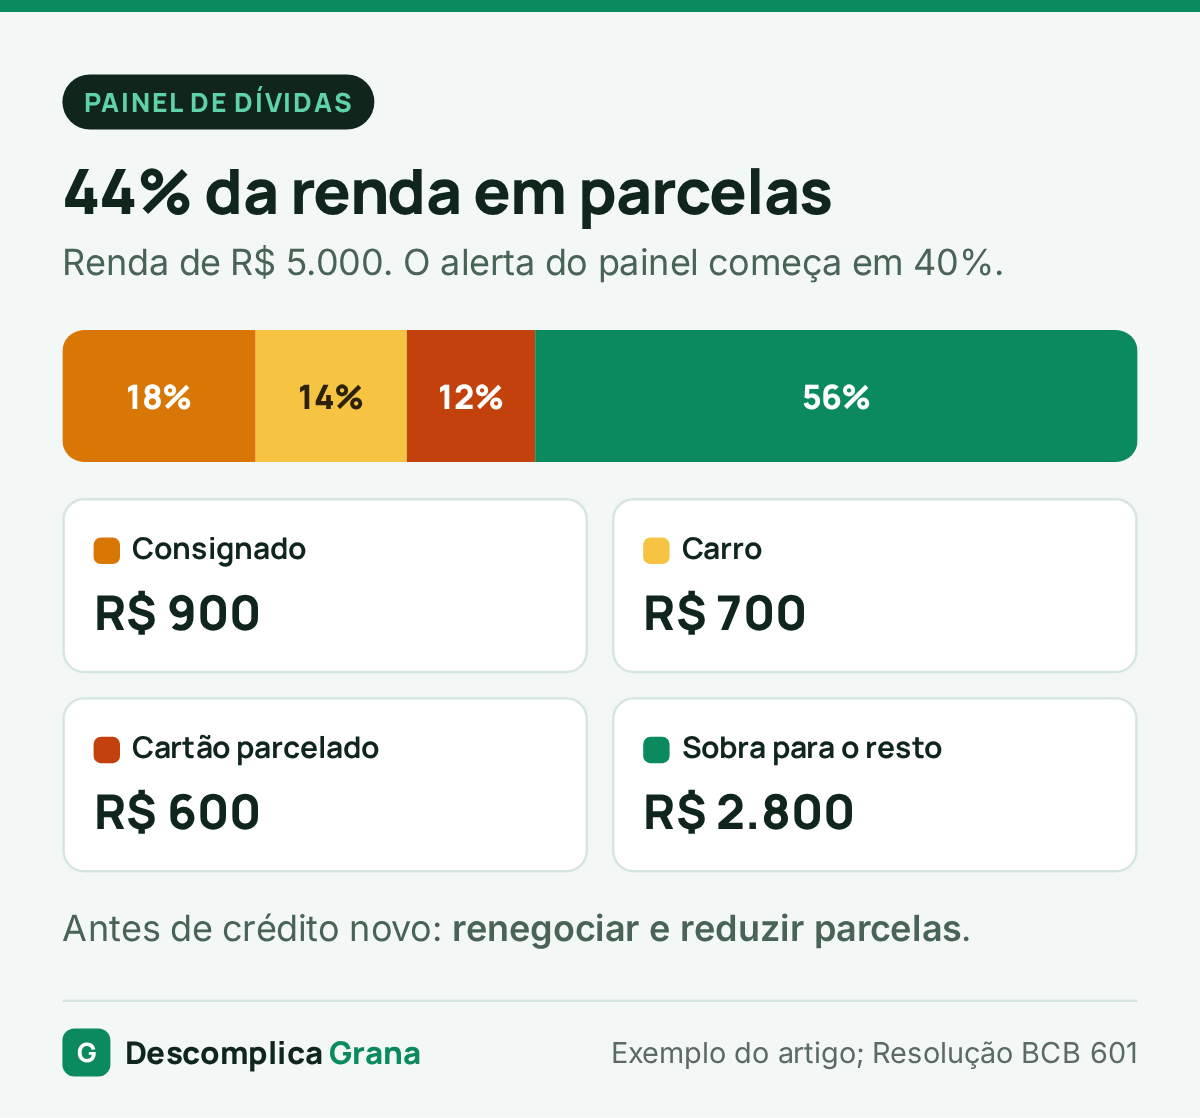
Exemplo: renda de R$ 5.000. Parcelas de consignado (R$ 900), compras parceladas no cartão (R$ 600) e carro (R$ 700) somam R$ 2.200, ou 44% da renda. Já passou do limite de alerta. Antes de qualquer crédito novo, o caminho é reduzir parcelas: renegociar, trocar dívida cara por barata ou quitar a menor.
Para ver todas as suas dívidas em todos os bancos hoje, consulte o Registrato, do Banco Central, de graça, com a conta gov.br.
Crédito no Pix
Algumas instituições oferecem “Pix parcelado” ou crédito no meio de um pagamento. A partir de julho de 2027, isso só poderá aparecer se você tiver habilitado antes, com pelo menos 24 horas entre a habilitação e a primeira oferta, simulador das condições e uma área para consultar o que foi contratado. Quem recebe o Pix continua recebendo na hora e o valor inteiro. Veja Pix: como funciona e segurança.
O que fazer até as regras valerem
- Liste todas as dívidas, com juros e parcelas. Veja o plano de 90 dias para sair das dívidas;
- Antes de aceitar uma oferta, compare o custo total. Veja CET e juros;
- Prefira renegociar a pegar dinheiro novo. Veja como renegociar dívidas no banco;
- Fuja do rotativo do cartão e do cheque especial;
- Já hoje, você pode pedir ao banco para não receber ofertas por telefone e se cadastrar no “Não Me Perturbe” (naomeperturbe.com.br).
Para acompanhar quanto da renda está comprometido, mês a mês, use o aplicativo Descomplica Grana.
Cuidado com golpes
Golpistas usam novidades como esta para enganar. O Banco Central não liga nem manda mensagem pedindo dados ou pagamento para “ativar o bloqueio” ou “liberar o painel”. As ferramentas vão aparecer no app do seu banco. Veja golpes financeiros.
Leia também: parcelamento da fatura: vale a pena? e empréstimo consignado.
Perguntas frequentes
Bloquear as ofertas impede que eu contrate crédito?
Não. Você continua podendo pedir crédito quando quiser. O bloqueio só impede que o banco ofereça por conta própria.
O painel vai mostrar dívidas de outros bancos?
No início, não. Depois, deve reunir dados do sistema do Banco Central e do Open Finance. Até lá, use o Registrato.
O banco pode negar crédito por causa dos alertas?
O painel serve para informar e alertar. A decisão de conceder crédito continua com cada instituição.
Preciso fazer algo para ter acesso?
Não. As ferramentas devem aparecer no app ou no site do banco nas datas previstas.
Fontes oficiais
- Banco Central: cidadania financeira
- Banco Central: Registrato
- Agência Brasil: BC reforça regras nas ofertas de crédito
Atualizado em novembro de 2026, com as Resoluções BCB 601, 602 e 603, de outubro de 2026.
Leia também
 Finanças PessoaisNovo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028O novo limite do MEI virou lei: valores ano a ano, limite proporcional na abertura, empregados, perdão de dívidas e como se…
 Finanças PessoaisNovas regras do SAC: atendimento humano, cancelamento na hora e seus direitosO que mudou no SAC desde 2/11/2026, quem precisa cumprir, exemplo de economia cancelando assinaturas, o que fazer se a empresa não…
 Cartões de CréditoParcelamento da fatura do cartão: quanto custa e quando vale a penaQuanto custa parcelar a fatura do cartão em 2026, comparado com o rotativo, o empréstimo pessoal e o consignado, e como decidir…