

Para comparar empréstimos, olhe o CET (Custo Efetivo Total) e o valor total a pagar, nunca só a parcela. A diferença entre instituições é enorme: em outubro de 2026, a taxa do empréstimo pessoal sem consignação ia de menos de 2% ao mês a mais de 20% ao mês, segundo o Banco Central. Em um empréstimo de R$ 5.000 em 12 vezes, isso pode significar pagar R$ 600 ou R$ 4.700 de juros. Simule em pelo menos três lugares, com o mesmo valor e o mesmo prazo, e recuse seguros que você não pediu.
Pegar um empréstimo pessoal pode resolver um aperto, mas também pode virar uma bola de neve. Quase sempre, a diferença está em saber comparar as propostas pelo que elas realmente custam. Neste guia você vê as taxas reais de 2026, como ler o CET, quanto o IOF e o seguro pesam na conta e como escolher com segurança.
Juros, CET e valor total: o que cada número mostra
- Taxa de juros: é o preço do dinheiro emprestado, informado ao mês e ao ano. Sozinha, ela engana, porque não inclui os outros custos.
- CET (Custo Efetivo Total): junta juros, IOF, tarifas e seguros em uma taxa só. A instituição é obrigada a informar o CET antes de você assinar. É ele que você compara.
- Valor total a pagar: é a parcela multiplicada pelo número de parcelas. Mostra, em reais, quanto vai sair do seu bolso.
Quanto custa um empréstimo em 2026
O Banco Central publica toda semana as taxas médias de cada instituição. Na semana de 19 a 23 de outubro de 2026, os números para pessoa física foram estes:
| Tipo de crédito | Taxa típica (mediana) | Faixa entre instituições |
|---|---|---|
| Consignado INSS | 1,79% ao mês | 1,51% a 2,16% |
| Consignado servidor público | 1,75% ao mês | 1,49% a 6,65% |
| Consignado CLT (setor privado) | 3,35% ao mês | 1,74% a 5,61% |
| Financiamento de veículo | 1,76% ao mês | até 3,36% |
| Empréstimo pessoal (sem consignação) | 5,14% ao mês | de menos de 2% a 20,7% |
| Cheque especial | 8,07% ao mês | 1,71% a 8,71% |
Fonte: Banco Central, “Taxas de juros de operações de crédito por instituição”, taxas prefixadas da semana iniciada em 19/10/2026. As taxas são médias: a sua depende do seu perfil e do relacionamento com a instituição.
Dois recados dessa tabela. Primeiro: no empréstimo pessoal comum, a mesma linha de crédito custa até 10 vezes mais em uma instituição do que em outra. Mesmo entre os grandes bancos, as taxas médias variaram de cerca de 3% a mais de 5% ao mês. Segundo: o consignado e o crédito com garantia custam bem menos, porque o risco para quem empresta é menor.
A mesma dívida, quatro preços diferentes
Veja um empréstimo de R$ 5.000 em 12 parcelas, com quatro taxas que aparecem na tabela acima (sem contar IOF e seguro):
| Taxa ao mês | Parcela | Total pago | Só de juros |
|---|---|---|---|
| 1,8% (nível consignado) | R$ 467,01 | R$ 5.604,12 | R$ 604,12 |
| 3,5% (banco tradicional) | R$ 517,42 | R$ 6.209,04 | R$ 1.209,04 |
| 6,4% | R$ 609,53 | R$ 7.314,39 | R$ 2.314,39 |
| 12% (financeira cara) | R$ 807,18 | R$ 9.686,21 | R$ 4.686,21 |
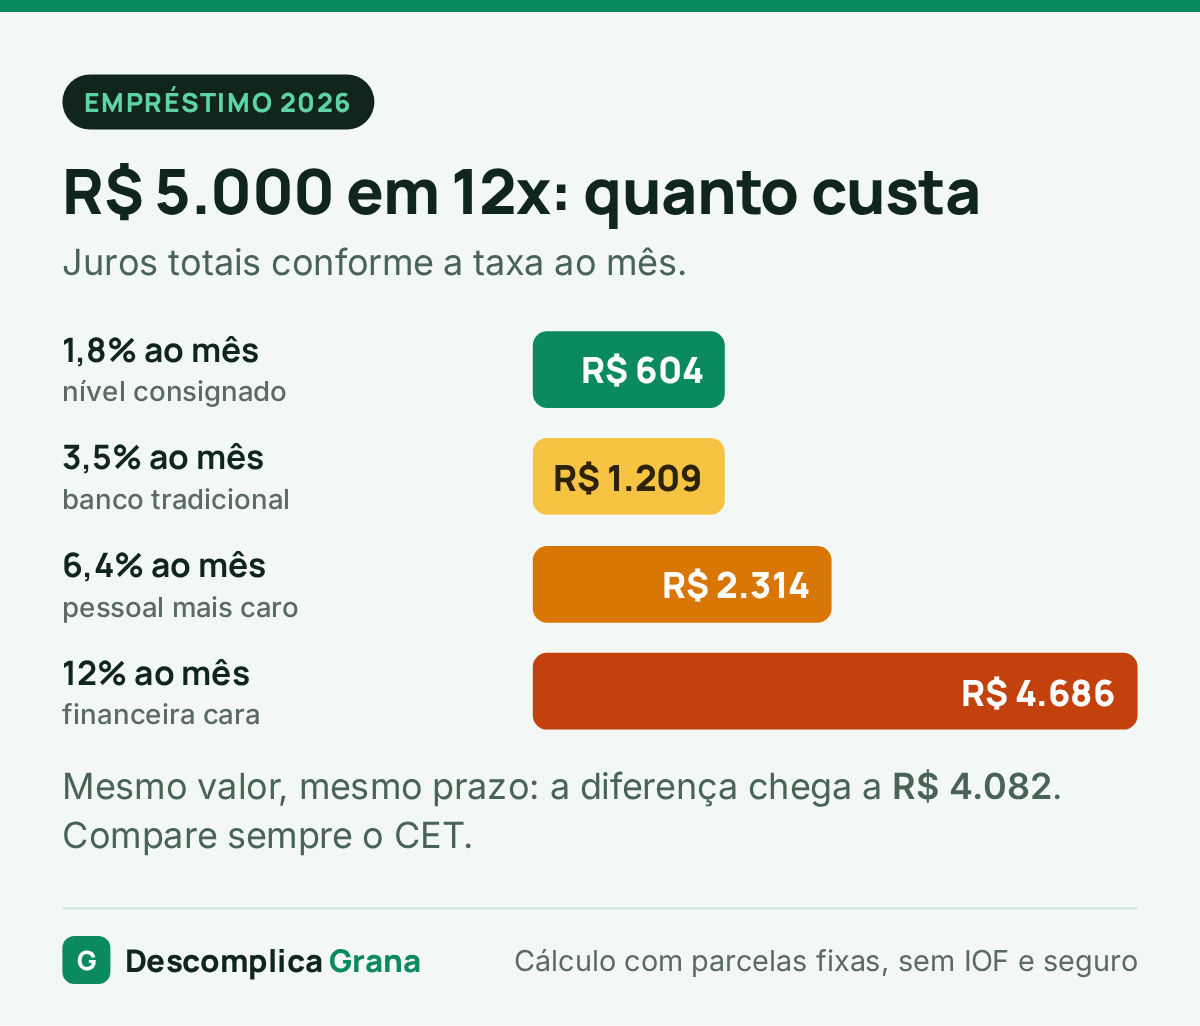
A parcela da linha de cima e a da linha de baixo têm uma diferença de R$ 340 por mês. No fim do contrato, a diferença chega a R$ 4.082. É por isso que vale gastar uma tarde simulando.
Como o IOF e o seguro mudam o CET
Agora o mesmo empréstimo de R$ 5.000 em 12 vezes, com juros de 3% ao mês, em três versões:
- Só os juros: parcela de R$ 502,31. O custo é 3% ao mês.
- Juros + IOF embutido: o IOF de pessoa física é de 0,38% sobre o valor mais 0,0082% por dia (até 365 dias). Aqui ele fica em cerca de R$ 110 e é somado à dívida. A parcela sobe para cerca de R$ 513, e o CET vai para 3,35% ao mês.
- Juros + IOF + seguro prestamista de R$ 250: a parcela vai para R$ 538,55 e o total pago para R$ 6.462,59. O CET chega a 4,19% ao mês (63,6% ao ano), embora a “taxa de juros” anunciada continue sendo 3%.
Moral da história: duas propostas com a mesma taxa de juros podem ter CETs bem diferentes. Por isso, a comparação é sempre pelo CET.
Sobre o seguro prestamista: ele quita a dívida em caso de morte ou, dependendo da apólice, de desemprego ou invalidez. Pode fazer sentido para algumas pessoas, mas é opcional. O banco não pode condicionar o empréstimo à compra do seguro (isso é venda casada, proibida pelo Código de Defesa do Consumidor). Se ele apareceu na simulação sem você pedir, peça para tirar e compare de novo.
Prazo curto ou longo?
Prazo longo deixa a parcela menor e o total maior. Veja R$ 10.000 a 3% ao mês:
| Prazo | Parcela | Total pago |
|---|---|---|
| 12 meses | R$ 1.004,62 | R$ 12.055,45 |
| 24 meses | R$ 590,47 | R$ 14.171,38 |
| 36 meses | R$ 458,04 | R$ 16.489,37 |
Esticar de 12 para 36 meses baixa a parcela pela metade, mas custa R$ 4.434 a mais. A regra prática: escolha o menor prazo cuja parcela você paga com folga. Se depois sobrar dinheiro, você pode antecipar parcelas com desconto nos juros.
Como comparar propostas, passo a passo
- Defina o valor exato de que precisa. Pedir a mais aumenta os juros e a tentação de gastar.
- Veja primeiro se tem acesso a crédito mais barato: consignado (aposentado, servidor ou CLT), crédito com garantia ou a portabilidade de uma dívida que você já tem.
- Simule em pelo menos três lugares, com o mesmo valor e o mesmo prazo: seu banco, outro banco e uma cooperativa de crédito, se houver na sua região.
- Peça o CET ao mês e o valor total de cada simulação, por escrito ou em print.
- Procure seguros e tarifas na simulação. Se houver algo que você não pediu, peça para tirar.
- Escolha pelo menor CET com a parcela que cabe no orçamento.
- Leia o contrato antes de assinar, principalmente multa e juros de atraso e as regras de quitação antecipada.
A parcela cabe no seu mês?
Antes de assinar, faça esta conta simples: renda do mês − gastos fixos − parcelas que você já paga = o que sobra. A nova parcela precisa caber nesse “sobra” com margem para imprevistos. Se para pagá-la você teria que usar o cheque especial ou o rotativo do cartão, o empréstimo vai piorar a situação.
Uma referência usada por muitos planejadores é não passar de cerca de 30% da renda líquida com todas as parcelas somadas. No consignado, a lei já impõe limites desse tipo, com a margem consignável. Se você ainda não sabe quanto sobra no mês, comece pelo orçamento mensal.
Financiamento de veículo: as mesmas regras, mais um cuidado
No financiamento de carro ou moto a lógica é a mesma: compare o CET e o total pago (parcelas + entrada) com o preço à vista. A taxa costuma ser menor que a do empréstimo pessoal (mediana de 1,76% ao mês em outubro de 2026) porque o veículo fica como garantia, na chamada alienação fiduciária. Até a quitação, o carro é do banco, e atrasos podem levar à busca e apreensão. Desconfie de “taxa zero”: muitas vezes o custo está embutido no preço do carro ou em tarifas. Se estiver em dúvida entre financiar ou entrar em um consórcio, veja consórcio ou financiamento de veículo.
Seus direitos
- CET antes de assinar: a instituição deve informar o CET antes da contratação, em reais e em percentual.
- Quitação antecipada com desconto: você pode antecipar parcelas ou quitar o contrato, com redução proporcional dos juros. Peça o saldo devedor atualizado.
- Portabilidade: você pode levar a dívida para outra instituição que ofereça taxa menor. O banco atual pode fazer uma contraproposta, e muitas vezes é aí que a taxa cai.
- Sem venda casada: seguro, título de capitalização ou outros produtos não podem ser condição para liberar o crédito.
Sinais de golpe
- Pedem depósito antecipado para “liberar” o empréstimo. Instituições de verdade descontam as tarifas do valor liberado e nunca pedem pagamento antes.
- A oferta chegou por WhatsApp, SMS ou ligação que você não pediu, com “aprovação garantida” mesmo para negativado.
- O site ou perfil imita um banco conhecido, mas o endereço é diferente.
Na dúvida, confira se a empresa é autorizada no site do Banco Central e veja golpes financeiros: como se proteger.
Quando o empréstimo não é a saída
- Você já usa o cheque especial ou o rotativo todo mês para fechar as contas.
- O dinheiro iria para gastos do dia a dia, e não para uma necessidade pontual. Para imprevistos, o ideal é ter uma reserva de emergência.
- A parcela comprometeria moradia, alimentação ou saúde.
Nesses casos, o primeiro passo é entender para onde o dinheiro está indo e conversar com os credores atuais. Veja como renegociar dívidas no banco. Trocar uma dívida cara (rotativo, cheque especial) por um empréstimo mais barato pode fazer sentido, desde que você pare de usar o crédito caro. Se precisar, é o próximo passo.
O que verificar antes de assinar
- CET ao mês e ao ano, e valor total a pagar;
- Se há seguro, tarifa de cadastro ou outros itens que você não pediu;
- Data de vencimento compatível com o dia em que você recebe;
- Multa e juros de atraso;
- Como pedir o saldo para quitar antes do prazo.
Depois de contratar, anote a data e o valor de cada parcela no seu controle do mês. Se quiser uma ajuda para acompanhar o mês, conheça o aplicativo Descomplica Grana.
Perguntas frequentes
Qual a diferença entre taxa de juros e CET?
A taxa de juros é só o preço do dinheiro. O CET inclui também IOF, tarifas e seguros, por isso mostra o custo real. Para comparar propostas, use sempre o CET.
Qual é uma taxa “boa” para empréstimo pessoal em 2026?
Depende do tipo. No consignado, as taxas ficaram em torno de 1,5% a 2% ao mês em outubro de 2026. No empréstimo pessoal sem consignação, a mediana foi de cerca de 5% ao mês, e taxas abaixo de 3% já estão entre as mais baixas do mercado. Acima de 10% ao mês, procure outra opção.
Posso quitar o empréstimo antes do prazo?
Sim, com redução proporcional dos juros das parcelas antecipadas. Peça à instituição o saldo devedor atualizado e confira o desconto antes de pagar.
Sou obrigado a contratar o seguro prestamista?
Não. É opcional, e condicionar o empréstimo ao seguro é venda casada. Se ele veio na simulação, peça uma nova sem o seguro e compare o CET.
Negativado consegue empréstimo pessoal?
Algumas instituições emprestam, mas em geral com taxas muito mais altas. Antes, vale tentar renegociar a dívida que levou à negativação. Desconfie de quem garante crédito “sem consulta” e pede depósito antecipado.
Onde vejo as taxas de cada banco?
No site do Banco Central, em “Taxas de juros de operações de crédito por instituição”. A tabela é atualizada toda semana e mostra a média cobrada por cada uma.
Fontes oficiais
- Banco Central: taxas de juros por instituição
- Banco Central: Custo Efetivo Total (CET)
- Banco Central: encontre uma instituição autorizada
- Código de Defesa do Consumidor (venda casada, art. 39)
- Consumidor.gov.br
Atualizado em novembro de 2026, com as taxas da semana de 19 a 23/10/2026 divulgadas pelo Banco Central. Os exemplos são ilustrativos: a sua taxa depende da sua proposta.
Leia também
 Dívidas e CréditoBanco Central muda regras de oferta de crédito: bloqueio de propaganda e painel de dívidasAs Resoluções BCB 601, 602 e 603: bloqueio de ofertas de crédito, painel de dívidas com exemplo de comprometimento da renda, crédito…
 Cartões de CréditoParcelamento da fatura do cartão: quanto custa e quando vale a penaQuanto custa parcelar a fatura do cartão em 2026, comparado com o rotativo, o empréstimo pessoal e o consignado, e como decidir…
 Dívidas e CréditoMinha Casa, Minha Vida 2026: faixas de renda e como participarFaixas de renda do Minha Casa, Minha Vida em 2026, por onde começar em cada faixa, documentos, exemplo de parcela e golpes…