
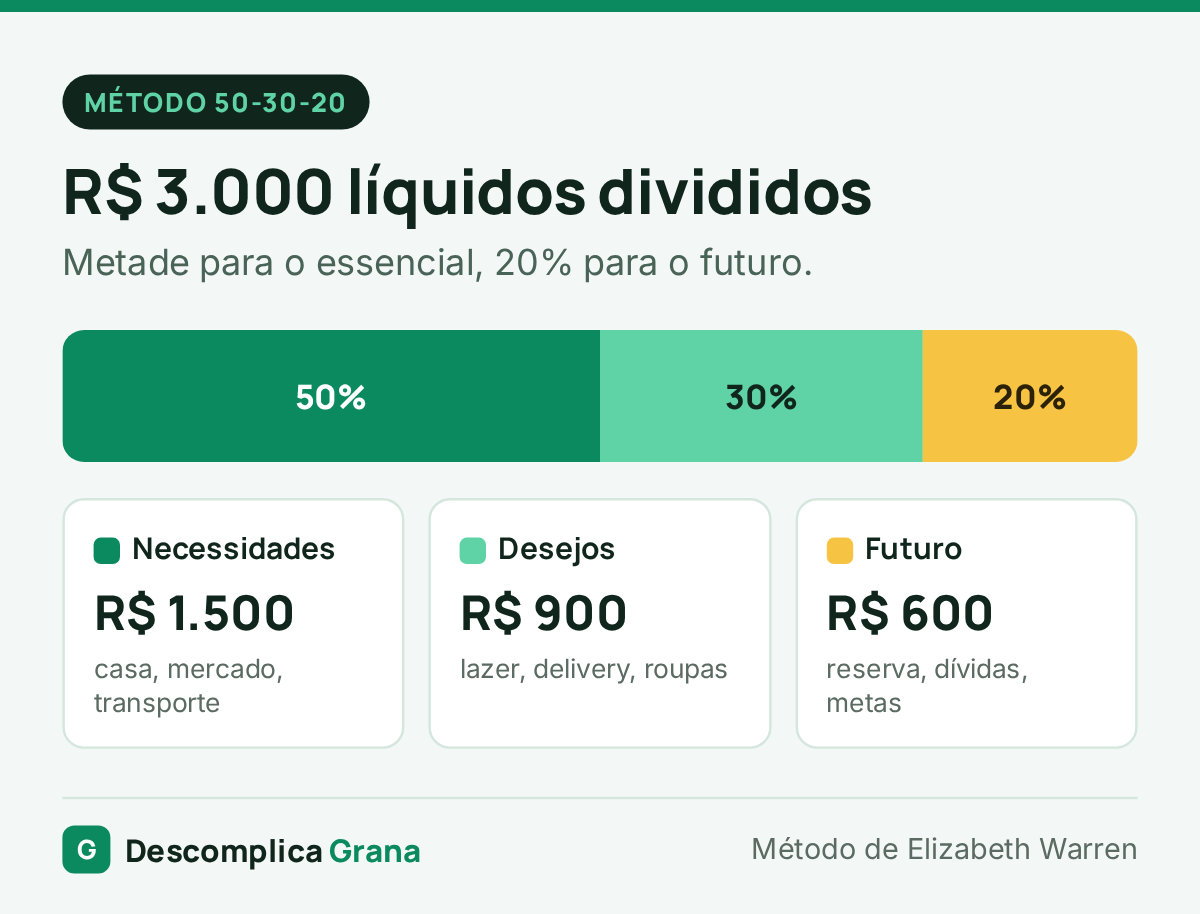
O método 50-30-20 divide a renda líquida em três partes: 50% para necessidades (moradia, comida, contas, transporte, saúde), 30% para desejos (lazer, delivery, compras, assinaturas) e 20% para o futuro (reserva, metas e quitar dívidas além do mínimo). Com R$ 5.000 líquidos, por exemplo, ficam R$ 2.500, R$ 1.500 e R$ 1.000. Se as necessidades passam de 50%, o que é comum no Brasil, use 60-20-20 ou 70-20-10 e vá ajustando. A parte mais importante é separar os 20% no dia em que o salário cai.
O 50-30-20 é a forma mais simples de começar a organizar o dinheiro: em vez de dezenas de categorias, você olha só para três números. Ele foi popularizado pela senadora americana Elizabeth Warren, no livro All Your Worth, e virou referência em educação financeira no mundo todo. Neste guia você vê como aplicar na prática, o que entra em cada parte e como adaptar quando a conta não fecha.
Quanto fica em cada parte
Sempre sobre a renda líquida, o valor que cai na conta:
| Renda líquida | 50% necessidades | 30% desejos | 20% futuro |
|---|---|---|---|
| R$ 1.621 (salário mínimo 2026) | R$ 810,50 | R$ 486,30 | R$ 324,20 |
| R$ 3.000 | R$ 1.500 | R$ 900 | R$ 600 |
| R$ 5.000 | R$ 2.500 | R$ 1.500 | R$ 1.000 |
| R$ 8.000 | R$ 4.000 | R$ 2.400 | R$ 1.600 |
| R$ 12.000 | R$ 6.000 | R$ 3.600 | R$ 2.400 |
Não sabe sua renda líquida? Use a calculadora de salário líquido. Se a renda varia de mês a mês, use a média dos meses mais fracos (veja renda variável).
O que entra em cada parte
A dúvida mais comum é onde colocar cada gasto. A pergunta-chave é: “se eu cortasse isso amanhã, minha vida básica seria afetada?”
| 50% necessidades | 30% desejos | 20% futuro |
|---|---|---|
| Aluguel ou prestação da casa, condomínio, luz, água, gás, internet básica, mercado, transporte para o trabalho, plano de saúde e remédios, escola, parcela mínima das dívidas | Restaurante e delivery, streaming e apps, roupas além do necessário, viagens, academia, salão, presentes, troca de celular, plano de internet ou celular acima do básico | Reserva de emergência, investimentos, previdência, metas (casa, carro, estudo), dinheiro para os gastos anuais (IPVA, IPTU, material escolar), pagar dívidas além da parcela mínima |
Casos que geram dúvida:
- Mercado: o básico é necessidade. Os supérfluos do carrinho (marcas caras, bebidas, petiscos) são desejo. Na prática, a maioria coloca tudo em necessidades e controla pelo valor total;
- Carro: se é o meio de ir ao trabalho, a parcela, o combustível e o seguro são necessidade. O segundo carro, ou a troca por um mais caro, é desejo;
- Dívidas: a parcela que você é obrigado a pagar entra em necessidades. O que você paga a mais para quitar antes entra nos 20%.
Como aplicar, passo a passo
- Calcule os três valores com a sua renda líquida.
- Olhe os últimos 3 meses de extrato e fatura e veja quanto foi para cada parte de verdade. Normalmente, a surpresa está nos desejos.
- Separe os 20% assim que o salário cair, com uma transferência automática para uma conta ou aplicação separada.
- Pague as necessidades, de preferência com débito automático ou em uma data fixa.
- Gaste os 30% sem culpa, mas sem passar do valor. Dividir por semana ajuda a não estourar no começo do mês.
- Revise no fim do mês e ajuste os percentuais do mês seguinte.
O passo 3 é o que faz o método funcionar. Se você deixar o futuro para “o que sobrar”, vai sobrar pouco ou nada.
E quando as necessidades passam de 50%?
No Brasil, é muito comum: aluguel, mercado e transporte consomem mais da metade da renda de boa parte das famílias. Não desista do método. Adapte:
| Versão | Para quem | Com R$ 3.000 líquidos |
|---|---|---|
| 50-30-20 | Quem tem custo fixo controlado | R$ 1.500 / R$ 900 / R$ 600 |
| 60-20-20 | Quem paga aluguel ou tem filhos | R$ 1.800 / R$ 600 / R$ 600 |
| 70-20-10 | Renda apertada ou fase de transição | R$ 2.100 / R$ 600 / R$ 300 |
Repare que nas adaptações quem perde espaço são os desejos, não o futuro. Se nem o 70-20-10 cabe, os gastos fixos estão altos para a renda. Nesse caso, olhe primeiro para as contas de casa e para as parcelas, e trate de aumentar a renda (veja renda extra com segurança).
E se eu tiver dívidas caras?
Se você está no rotativo do cartão ou no cheque especial, os 20% devem ir quase todos para quitar essas dívidas. Os juros delas (centenas de por cento ao ano) são muito maiores do que qualquer investimento rende. Guarde só um pouco para uma mini-reserva (algo como R$ 500 a R$ 1.000) e coloque o resto contra a dívida mais cara. Depois de quitar, o mesmo valor passa a ir para a reserva. Veja como sair do rotativo e o plano de 90 dias.
Como separar o dinheiro na prática
- Contas separadas: uma conta para as necessidades (onde caem os débitos automáticos), um cartão ou conta para os desejos e uma aplicação com liquidez diária para o futuro. Ver o saldo de cada uma é o controle mais simples que existe;
- Transferência programada para o dia do pagamento, para os 20% saírem antes de você ver o dinheiro;
- Um lugar só para anotar os gastos: planilha, caderno ou aplicativo. No aplicativo Descomplica Grana, você lança falando ou tirando foto do cupom, e acompanha o mês da família inteira.
Vantagens e limites do método
Vantagens: é fácil de lembrar, não exige detalhar cada gasto e já garante uma parte para o futuro. É ótimo para quem nunca fez orçamento.
Limites: os percentuais não servem para todo mundo, e ele não resolve sozinho os gastos que vêm uma vez por ano. Se quiser ir além, monte um orçamento mensal completo, com os gastos anuais divididos por 12.
Perguntas frequentes
O 50-30-20 é sobre a renda bruta ou líquida?
Líquida: o que cai na conta, depois de INSS, Imposto de Renda e outros descontos.
O método serve para quem ganha pouco?
Serve como referência, mas com renda baixa as necessidades costumam passar de 50%. Use uma versão adaptada, como 70-20-10, e mantenha nem que seja um valor pequeno para o futuro.
Os 20% incluem pagar dívidas?
Incluem o que você paga além da parcela mínima. A parcela obrigatória entra em necessidades.
Posso mudar as proporções?
Pode e deve, conforme a sua realidade. O ideal é cortar dos desejos, e não do futuro.
Onde guardar os 20%?
Primeiro, numa aplicação segura e com liquidez diária, para formar a reserva de emergência. Depois, conforme as metas, em investimentos para iniciantes, como o Tesouro Selic e CDBs com garantia do FGC.
Fontes
- Elizabeth Warren e Amelia Warren Tyagi, All Your Worth: The Ultimate Lifetime Money Plan (2005).
- Banco Central: Cidadania Financeira
Atualizado em novembro de 2026, com o salário mínimo de 2026 (R$ 1.621).
Leia também
 Organização FinanceiraBlack Friday 2026: como comprar bem sem se endividar nem cair em golpesComo se preparar para a Black Friday de 27/11/2026: plano e teto de gasto, à vista ou parcelado com exemplo, golpes comuns…
 Organização FinanceiraFinanças a dois: como organizar o dinheiro do casal sem brigasComo organizar o dinheiro do casal: a conversa, modelos de divisão com exemplo proporcional, plano do casal, dívidas de cada um e…
 FGTS e BenefíciosRescisão do contrato de trabalho: seus direitos e como conferir o cálculoO que entra na rescisão em cada tipo de saída, aviso prévio proporcional, exemplo de cálculo com valores e como conferir antes…