
O Minha Casa, Minha Vida atende famílias com renda bruta de até R$ 13 mil por mês, divididas em 4 faixas (Portaria 333/2026): Faixa 1 até R$ 3.200, Faixa 2 até R$ 5.000, Faixa 3 até R$ 9.600 e Faixa 4 até R$ 13.000. Quanto menor a renda, menores os juros e maior o subsídio. Na Faixa 1, a inscrição é pela prefeitura, com o CadÚnico. Nas demais, você escolhe o imóvel e pede o financiamento direto no banco, podendo usar o FGTS. Ninguém cobra para “garantir vaga”: isso é golpe.
O Minha Casa, Minha Vida é o caminho mais barato para financiar a casa própria no Brasil, mas o jeito de participar muda muito de uma faixa para outra. Veja em qual faixa você está, por onde começar e como saber se a parcela cabe no orçamento.
Faixas de renda (área urbana)
| Faixa | Renda familiar bruta por mês | Como participar |
|---|---|---|
| Faixa 1 | até R$ 3.200 | Cadastro na prefeitura (ou financiamento com subsídio no banco) |
| Faixa 2 | R$ 3.200,01 a R$ 5.000 | Financiamento no banco, com subsídio |
| Faixa 3 | R$ 5.000,01 a R$ 9.600 | Financiamento no banco, juros reduzidos |
| Faixa 4 | R$ 9.600,01 a R$ 13.000 | Financiamento no banco (classe média) |
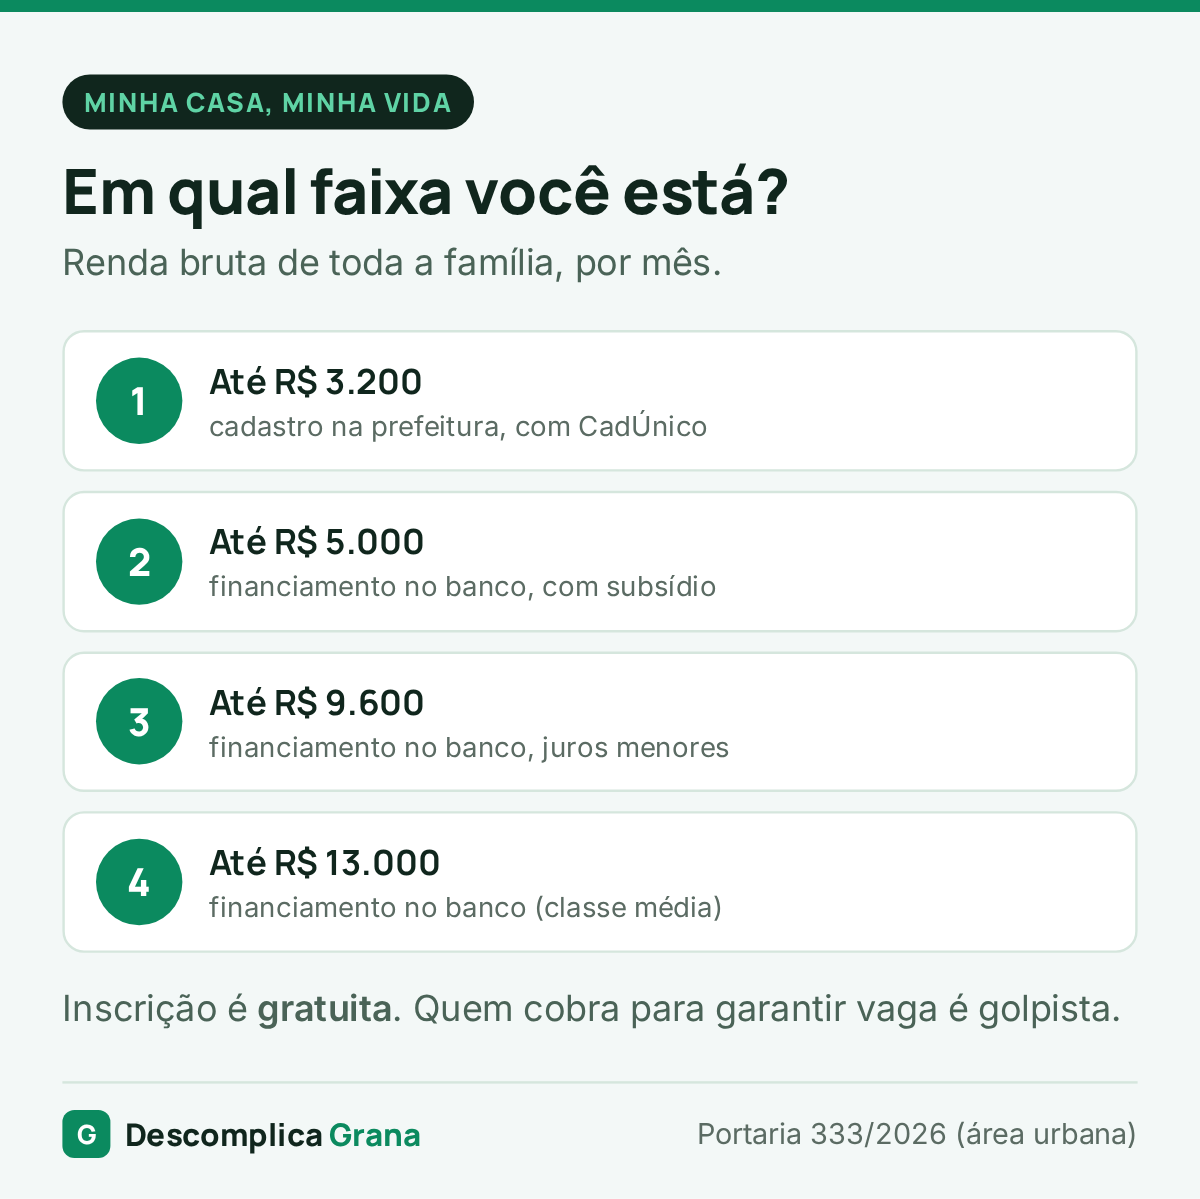
Renda bruta é a soma do que todos da família ganham, antes dos descontos. Na linha subsidiada, BPC e Bolsa Família não entram na conta. Na área rural, a renda é anual: até R$ 50 mil (Faixa 1), até R$ 70,9 mil (Faixa 2) e até R$ 134 mil (Faixa 3).
Por onde começar
Faixa 1: pela prefeitura
- Faça ou atualize o CadÚnico no CRAS;
- Procure a secretaria de habitação da sua cidade e faça o cadastro habitacional;
- A prefeitura indica as famílias pelos critérios do programa, como mulheres chefes de família, pessoas com deficiência, idosos e famílias em área de risco;
- Quando for selecionada, a família assina o contrato com a Caixa, com parcelas bem pequenas, conforme a renda.
Faixas 2, 3 e 4: pelo banco
- Faça uma simulação no site da Caixa ou de outro banco que opere o programa;
- Escolha um imóvel novo ou usado dentro do valor máximo da sua faixa e da sua cidade;
- Peça a análise de crédito, com os documentos de renda de todos;
- Use o FGTS na entrada, se tiver: são pelo menos 3 anos de trabalho com carteira, somando todos os empregos, e não ter outro imóvel financiado.
Exemplo: a parcela cabe?
Família com renda de R$ 4.000 (Faixa 2). Os bancos costumam aceitar parcela de até 30% da renda, ou seja, R$ 1.200. Mas a pergunta certa é outra: depois de pagar R$ 1.200, mais condomínio, IPTU e as contas da casa, ainda sobra para comida, transporte e alguma reserva? Antes de assinar, monte o orçamento com a parcela, por uns 2 meses, e veja se aguenta. Veja orçamento mensal.
Lembre também dos custos da compra: ITBI, escritura e registro (em geral, de 3% a 5% do valor do imóvel, com descontos em algumas cidades para o programa), mudança e móveis.
Documentos mais pedidos
- Documento com foto e CPF de todos os adultos da família;
- Comprovante de estado civil e de residência;
- Comprovantes de renda (holerite, carteira de trabalho, extrato do MEI ou declaração de autônomo);
- CadÚnico atualizado (Faixa 1);
- Extrato do FGTS, se for usar.
Erros comuns
- Olhar só a parcela e esquecer o custo total ao longo de 30 anos. Veja financiamento imobiliário;
- Usar todo o FGTS e toda a poupança na entrada, ficando sem reserva;
- Deixar para resolver o nome sujo depois de escolher o imóvel. Veja como limpar o nome;
- Pagar “taxa de cadastro” ou “reserva de vaga” para intermediários.
Golpes
O cadastro na prefeitura é gratuito e não existe “vaga garantida” à venda. Desconfie de perfis em redes sociais, de mensagens oferecendo inscrição e de quem pede depósito para liberar o imóvel. Trate só com a prefeitura, a Caixa e construtoras pelos canais oficiais. Veja golpes financeiros.
Para juntar a entrada e os custos da compra, crie uma meta no aplicativo Descomplica Grana e veja metas financeiras.
Perguntas frequentes
Quem ganha mais de R$ 13 mil pode participar?
Não. Acima disso, o financiamento segue as condições normais do mercado.
Posso comprar imóvel usado?
Sim, nas faixas financiadas pelo banco, desde que o imóvel esteja dentro do valor máximo e regularizado.
Autônomo pode financiar?
Sim, comprovando a renda com extratos, declaração do IR ou do MEI. Bancos costumam pedir os últimos 6 meses de movimentação.
As faixas mudam?
Sim, o governo atualiza os limites por portaria. Confira sempre na página oficial.
Fontes oficiais
Atualizado em novembro de 2026, com as faixas da Portaria 333/2026. Juros, subsídios e valor máximo do imóvel variam por faixa e região: peça uma simulação atual.
Leia também
 FGTS e BenefíciosRescisão do contrato de trabalho: seus direitos e como conferir o cálculoO que entra na rescisão em cada tipo de saída, aviso prévio proporcional, exemplo de cálculo com valores e como conferir antes…
 Dívidas e CréditoBanco Central muda regras de oferta de crédito: bloqueio de propaganda e painel de dívidasAs Resoluções BCB 601, 602 e 603: bloqueio de ofertas de crédito, painel de dívidas com exemplo de comprometimento da renda, crédito…
 Cartões de CréditoParcelamento da fatura do cartão: quanto custa e quando vale a penaQuanto custa parcelar a fatura do cartão em 2026, comparado com o rotativo, o empréstimo pessoal e o consignado, e como decidir…