

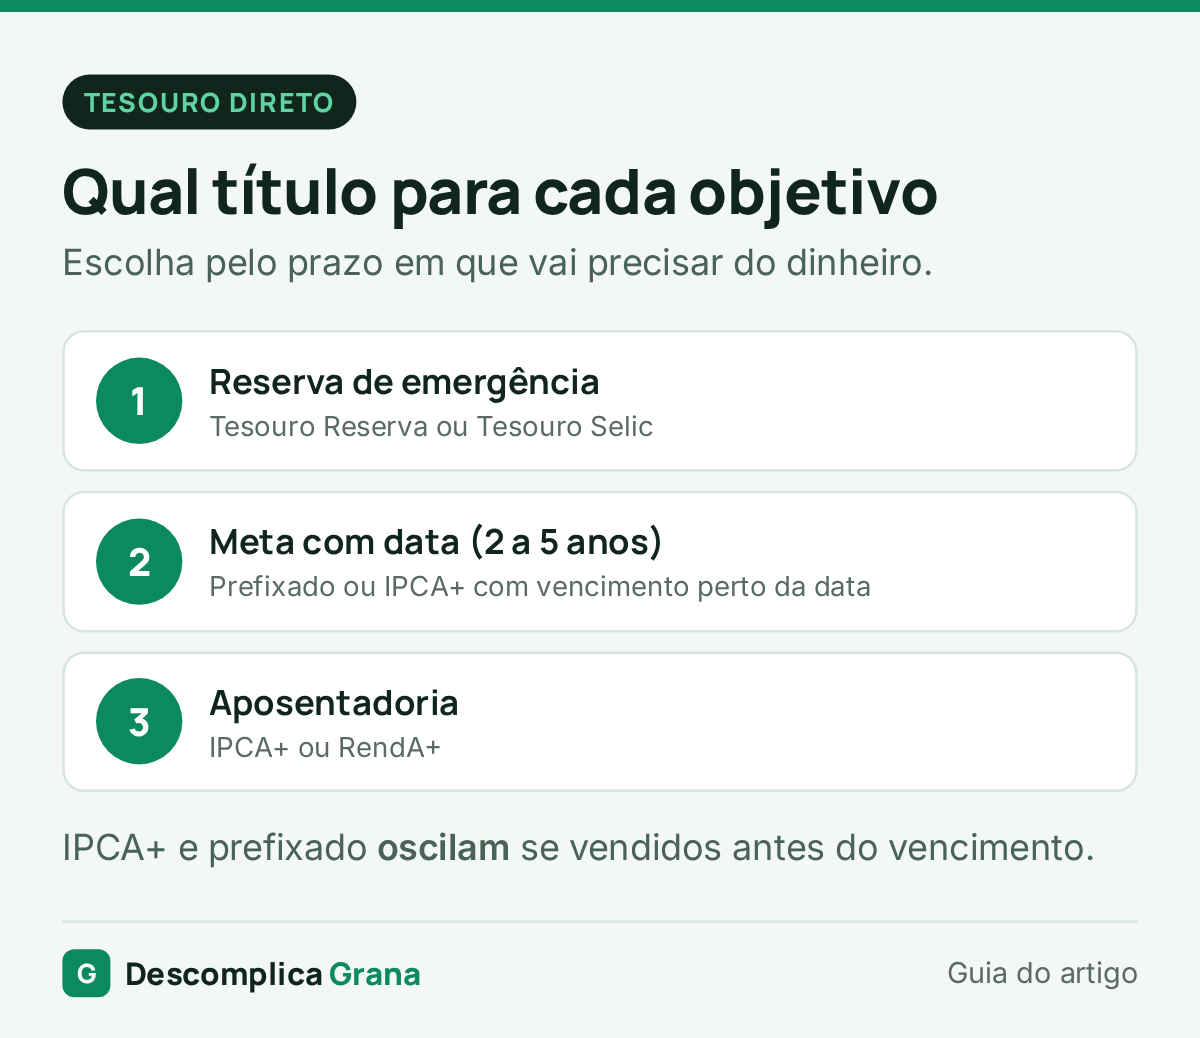
O Tesouro Direto é o jeito de emprestar dinheiro ao governo federal, com a garantia do Tesouro Nacional. Para começar, use o Tesouro Selic ou o novo Tesouro Reserva (desde maio de 2026, a partir de R$ 1 e com resgate a qualquer hora, até no fim de semana). Os dois acompanham a Selic, hoje em 13,75%: R$ 10 mil rendem cerca de R$ 1.126 em 1 ano, já sem o IR, quase o dobro da poupança. Os títulos IPCA+ e prefixados servem para objetivos longos, mas oscilam se vendidos antes do vencimento.
O Tesouro Direto parece complicado na primeira vez, mas em meia hora dá para abrir a conta e fazer a primeira aplicação. Veja qual título escolher para cada objetivo, quanto custa, quanto rende e os erros que fazem iniciantes perderem dinheiro.
Os títulos e para que serve cada um
| Título | Como rende | Melhor para |
|---|---|---|
| Tesouro Reserva | Selic, resgate 24 horas por dia | Reserva de emergência, a partir de R$ 1 |
| Tesouro Selic | Selic, resgate em dia útil | Reserva e objetivos de curto prazo |
| Tesouro IPCA+ | Inflação + taxa fixa | Aposentadoria e metas de 5 anos ou mais |
| Tesouro Prefixado | Taxa fixa combinada na compra | Quem vai levar até o vencimento |
| RendA+ e Educa+ | Inflação + taxa, pago em parcelas mensais | Complementar a aposentadoria ou a faculdade dos filhos |
Quanto rende: R$ 10.000 por 1 ano
Com a Selic em 13,75%, o Tesouro Selic rende cerca de R$ 1.365 brutos. Depois do IR de 17,5% (prazo de 1 ano), sobram uns R$ 1.126. Na poupança, o mesmo valor renderia cerca de R$ 617 mais a TR. Compare com o seu valor no comparador de poupança, CDB e Tesouro Selic.
Custos e impostos
- Imposto de Renda sobre o lucro, descontado na hora do resgate: 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% acima de 2 anos;
- IOF só se resgatar nos primeiros 30 dias;
- Taxa de custódia da B3: 0,20% ao ano. No Tesouro Selic, é isenta até R$ 10 mil por CPF;
- A maioria dos bancos e corretoras não cobra taxa para o Tesouro. Se a sua cobrar, troque.
Passo a passo para investir
- Abra conta num banco ou corretora habilitada (muitos bancos digitais já oferecem o Tesouro no app);
- Transfira o dinheiro para a conta da corretora;
- Em “Tesouro Direto”, escolha o título. Para começar: Tesouro Reserva ou Tesouro Selic;
- Digite o valor. O mínimo é de R$ 1 no Tesouro Reserva e de 1% do preço do título nos outros (a partir de cerca de R$ 30);
- Confirme. Os títulos ficam registrados no seu CPF na B3, e você pode conferir no site ou no app do Tesouro Direto.
O risco que pega os iniciantes
Tesouro IPCA+ e Prefixado têm marcação a mercado: o preço muda todos os dias conforme os juros do mercado. Se os juros sobem, o título perde valor no curto prazo. Quem vende antes do vencimento pode resgatar menos do que aplicou. Quem leva até o vencimento recebe exatamente a taxa combinada. Por isso, não use IPCA+ nem prefixado para a reserva de emergência.
O Tesouro Selic e o Tesouro Reserva quase não oscilam, por isso são os indicados para dinheiro que pode ser necessário a qualquer hora. Veja reserva de emergência.
Erros comuns
- Comprar Tesouro com o dinheiro da fatura atrasada: antes de investir, quite dívidas caras;
- Escolher o título de vencimento mais longo “porque paga mais”, sem saber quando vai precisar do dinheiro;
- Vender um IPCA+ assustado com uma queda temporária;
- Cair em “Tesouro Direto com rendimento garantido de 3% ao mês”: isso não existe. Veja golpes financeiros.
Para acompanhar quanto você já juntou em cada meta, use o aplicativo Descomplica Grana. Veja também CDB: como funciona e investimentos para iniciantes.
Leia também: metas financeiras: quanto guardar por mês.
Perguntas frequentes
Tesouro Direto é seguro?
É o investimento de menor risco de crédito do país, garantido pelo Tesouro Nacional. O risco que existe é o de oscilação de preço nos títulos IPCA+ e prefixados.
Qual a diferença entre o Tesouro Reserva e o Tesouro Selic?
Os dois rendem a Selic. O Reserva permite aplicar a partir de R$ 1 e resgatar a qualquer hora, inclusive no fim de semana. O Selic é resgatado em dias úteis.
Preciso declarar no Imposto de Renda?
Sim, em “Bens e Direitos”, com o valor aplicado. Os rendimentos aparecem no informe da corretora.
Posso perder dinheiro no Tesouro Selic?
Só em situações raras, nos primeiros dias, por causa do IOF e de pequenas oscilações. Em prazos de meses, o rendimento é positivo.
Fontes oficiais
Atualizado em novembro de 2026, com a Selic de 13,75% ao ano. Rendimentos são estimativas.
Leia também
 Finanças PessoaisNovo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028O novo limite do MEI virou lei: valores ano a ano, limite proporcional na abertura, empregados, perdão de dívidas e como se…
 Finanças PessoaisFGC: o que cobre, quais são os limites e como funciona a garantiaO que o FGC cobre e o que não cobre, como funciona o limite por conglomerado, exemplos e como é o pagamento…
 Finanças PessoaisPoupança: como funciona, quanto rende e quando vale a penaComo a poupança rende com a Selic atual, a regra do aniversário, a comparação com Tesouro Selic e CDB e quando ela…