
O FGC (Fundo Garantidor de Créditos) devolve o seu dinheiro se o banco quebrar: até R$ 250 mil por CPF e por instituição (ou conglomerado), com um teto total de R$ 1 milhão a cada 4 anos. Cobre poupança, conta corrente, CDB, RDB, LCI, LCA e LC. Não cobre Tesouro Direto (que é garantido pelo governo), fundos, ações, CRI, CRA, debêntures e previdência. O pagamento é feito pelo aplicativo do FGC, sem custo. Cuidado: o limite vale para a soma de tudo o que você tem no mesmo conglomerado.
O FGC é a razão de muita gente investir em CDB de banco médio com tranquilidade. Mas ele tem limites e exceções que pegam desprevenidos. Veja o que é coberto, como fazer a conta e como funciona o pagamento na prática.
O que é coberto e o que não é
| Coberto pelo FGC | Não coberto pelo FGC |
|---|---|
| Conta corrente e poupança | Tesouro Direto (garantia do Tesouro Nacional) |
| CDB e RDB | Fundos de investimento e previdência |
| LCI e LCA | Ações, fundos imobiliários e criptomoedas |
| LC, LH e LIG | CRI, CRA e debêntures |
| Depósitos a prazo | Saldo em conta de instituição de pagamento que não é banco |
O saldo de contas digitais em instituições de pagamento (que não são bancos) não tem FGC, mas a lei obriga essas empresas a manter o dinheiro dos clientes separado, aplicado em títulos públicos.
Como fazer a conta do limite
- O limite de R$ 250 mil vale por CPF e por conglomerado: dois bancos do mesmo grupo contam como um só;
- Entra a soma do valor aplicado com os rendimentos até a data da quebra;
- Conta conjunta: o limite é dividido entre os titulares;
- O teto de R$ 1 milhão é a soma de tudo o que o FGC pode pagar a você em 4 anos, em vários bancos.
Exemplos
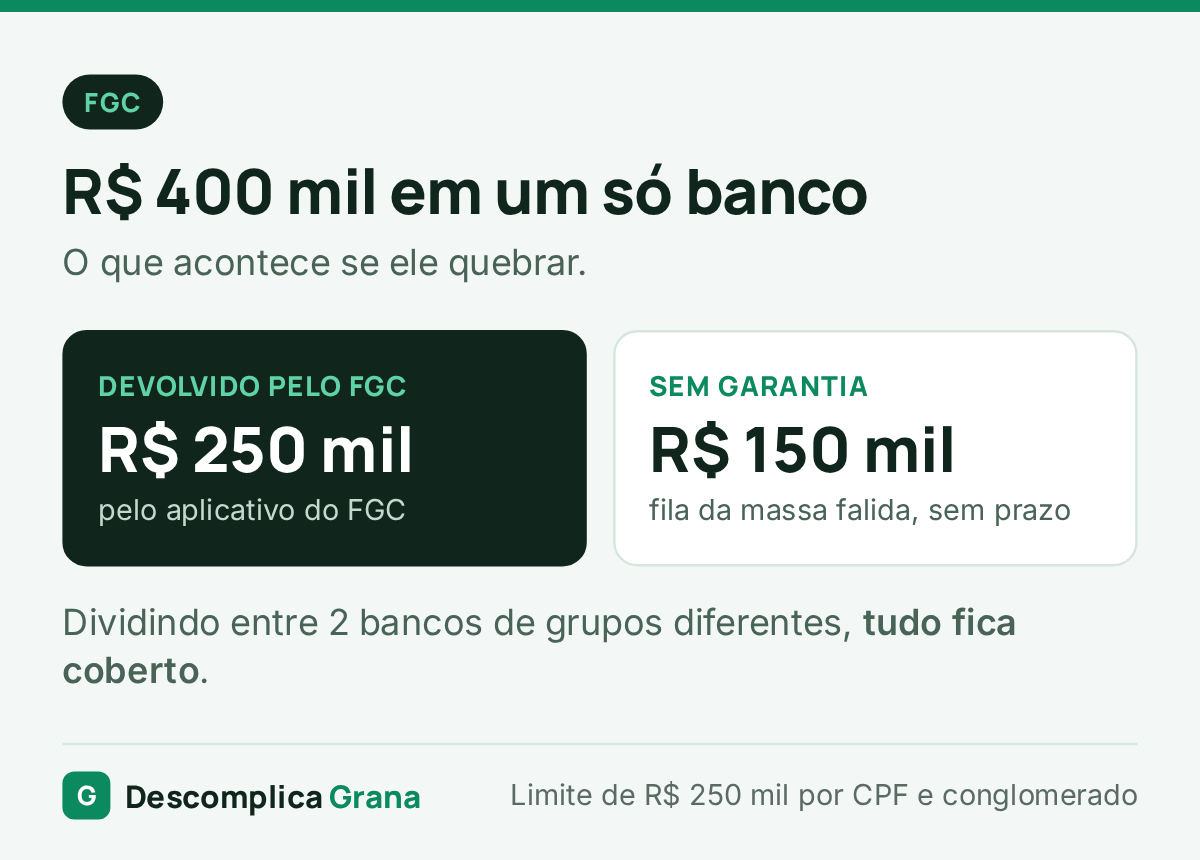
- R$ 400 mil em CDBs de um único banco: se ele quebrar, o FGC devolve R$ 250 mil. R$ 150 mil ficam sem garantia e entram na fila da massa falida, sem prazo para receber;
- R$ 200 mil em cada um de 2 bancos de grupos diferentes: tudo coberto;
- R$ 150 mil no Banco A e R$ 150 mil no Banco B, do mesmo grupo: a soma passa de R$ 250 mil, então R$ 50 mil ficam descobertos.
Para descobrir a qual grupo cada banco pertence, consulte a lista de instituições associadas no site do FGC.
Como é o pagamento na prática
- O Banco Central decreta a liquidação ou intervenção do banco;
- O FGC recebe a lista de clientes e valores;
- Você se cadastra no aplicativo do FGC (com a conta gov.br, em geral) e informa uma conta em outro banco;
- O dinheiro é transferido sem custo. Os valores rendem só até a data da liquidação: depois disso, o dinheiro fica parado até o pagamento.
Caso real: o Banco Master foi liquidado pelo Banco Central em 18/11/2025, e o FGC começou a pagar os investidores em janeiro de 2026, cerca de 2 meses depois. Quem estava dentro do limite recebeu tudo, mas ficou esse tempo sem acesso ao dinheiro e sem rendimento.
Boas práticas
- Fique abaixo de R$ 250 mil por conglomerado, contando os juros que vão render;
- Desconfie de CDBs com taxa muito acima do mercado: o FGC protege, mas o dinheiro pode ficar parado por meses;
- Para a reserva de emergência, prefira bancos sólidos ou o Tesouro Selic, para não depender do prazo de pagamento do FGC;
- Guarde os comprovantes e os informes de rendimento.
Para ver quanto você tem em cada banco, registre os investimentos no aplicativo Descomplica Grana. Veja também CDB: como funciona.
Golpes
O FGC não liga nem manda link pedindo dados ou taxa para liberar o dinheiro. O pedido é feito só pelo aplicativo oficial. Veja golpes financeiros.
Leia também: investimentos para iniciantes.
Perguntas frequentes
O FGC é do governo?
Não. É uma entidade privada, mantida pelos próprios bancos, e supervisionada pelo Banco Central.
O FGC paga os juros?
Sim, até a data da quebra, dentro do limite de R$ 250 mil.
LCI e LCA têm FGC?
Sim, com o mesmo limite, somado aos outros produtos do mesmo banco.
O Tesouro Direto tem FGC?
Não precisa: a garantia é do próprio Tesouro Nacional, considerada a mais segura do país.
Fontes oficiais
Atualizado em novembro de 2026.
Leia também
 Finanças PessoaisNovo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028O novo limite do MEI virou lei: valores ano a ano, limite proporcional na abertura, empregados, perdão de dívidas e como se…
 Finanças PessoaisPoupança: como funciona, quanto rende e quando vale a penaComo a poupança rende com a Selic atual, a regra do aniversário, a comparação com Tesouro Selic e CDB e quando ela…
 Finanças PessoaisNovas regras do SAC: atendimento humano, cancelamento na hora e seus direitosO que mudou no SAC desde 2/11/2026, quem precisa cumprir, exemplo de economia cancelando assinaturas, o que fazer se a empresa não…