

O seguro de vida protege quem depende da sua renda. Se ninguém depende de você, em geral ele não é prioridade. Para calcular o capital, a conta prática é: despesas mensais da família × meses de proteção + dívidas, menos o que já existe (reserva, pensão do INSS). O dinheiro é pago direto aos beneficiários, sem inventário e sem IR. Desde 11/12/2025, a nova Lei dos Seguros (Lei 15.040/2024) vale para contratos novos e renovações, com regras mais claras e prazos para a seguradora pagar. Compare seguros individuais, que costumam ser mais baratos que os vendidos junto com empréstimos.
Seguro de vida é um assunto que ninguém gosta de pensar, mas para quem tem filhos pequenos, cônjuge sem renda ou um financiamento, ele pode ser a diferença entre a família manter a casa ou não. Veja quem precisa, quanto contratar e como não pagar caro.
Quem deve pensar em contratar
- Pais e mães com filhos pequenos;
- Quem sustenta sozinho a casa ou tem cônjuge sem renda;
- Quem tem financiamento imobiliário (que já tem um seguro obrigatório, mas só quita o imóvel) ou dívidas grandes;
- Autônomos e MEIs, que não têm a proteção de um emprego formal.
Solteiros sem dependentes costumam se beneficiar mais de uma boa reserva de emergência e, talvez, de um seguro para invalidez.
Quanto de cobertura contratar: exemplo
Família com despesas de R$ 4.000 por mês, dois filhos pequenos e R$ 30 mil em dívidas. O casal quer garantir 5 anos de despesas se um deles faltar.
| Conta | Valor |
|---|---|
| Despesas: R$ 4.000 × 60 meses | R$ 240.000 |
| + Dívidas a quitar | R$ 30.000 |
| − Reserva que já existe | R$ 20.000 |
| − Pensão por morte estimada do INSS (R$ 1.800 × 60) | R$ 108.000 |
| Capital a contratar | ≈ R$ 142.000 |
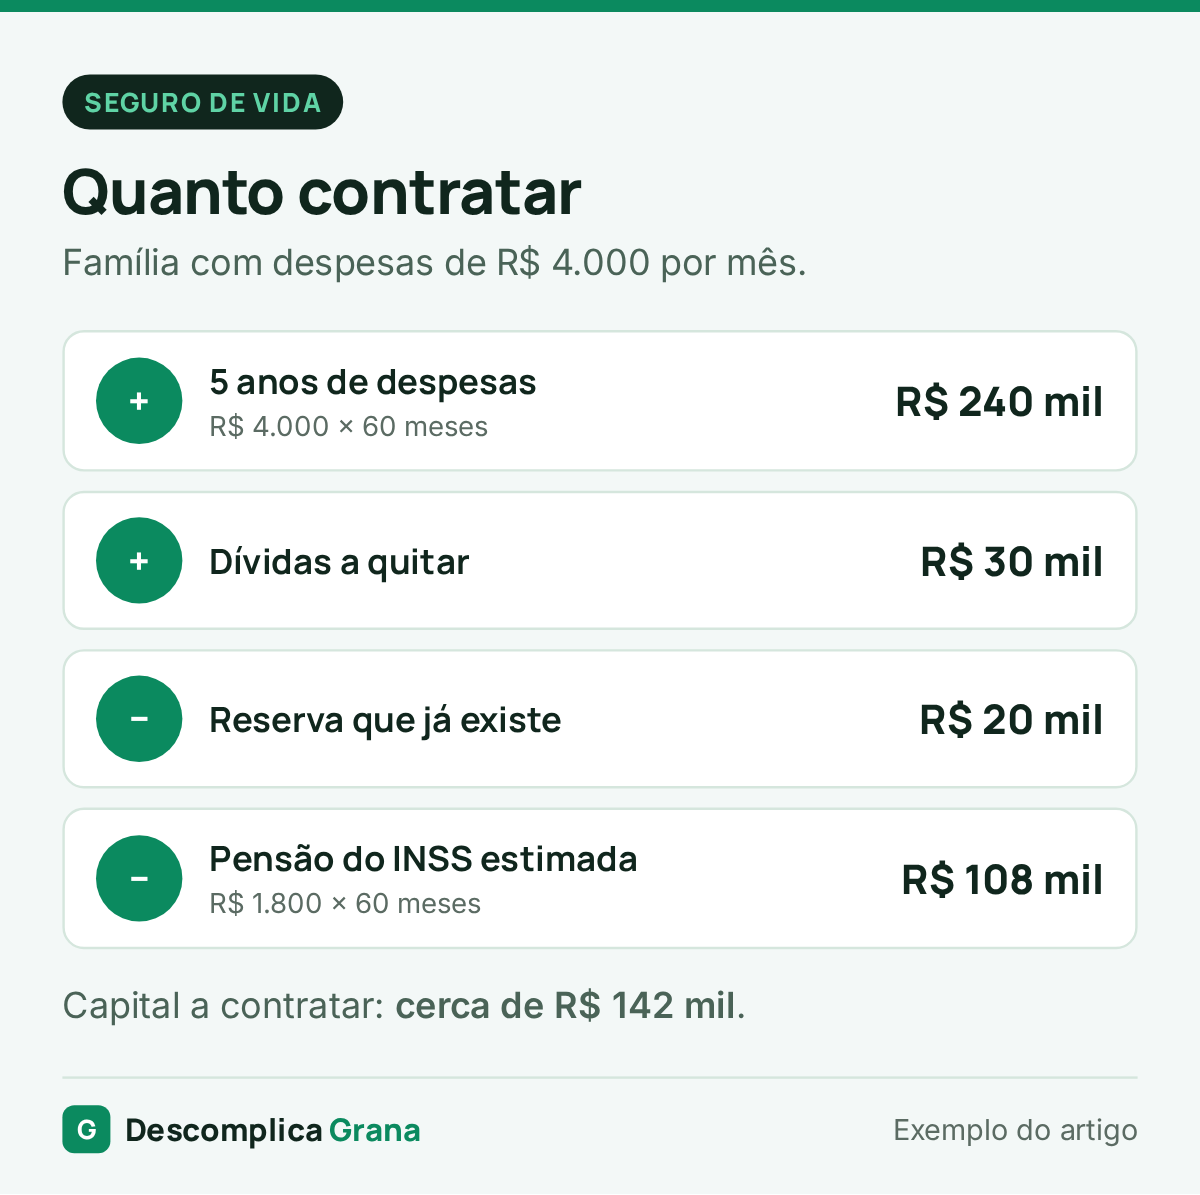
Exemplo ilustrativo. A pensão por morte depende das contribuições e do número de dependentes. Veja aposentadoria e INSS.
Para uma pessoa de 35 anos, não fumante, um capital assim costuma custar algumas dezenas de reais por mês. O preço sobe com a idade, o tabagismo, a profissão e as coberturas extras.
Coberturas mais comuns
- Morte natural ou acidental: a cobertura básica;
- Invalidez permanente por acidente (total ou parcial);
- Doenças graves: paga uma parte do capital no diagnóstico de câncer, infarto, AVC e outras da lista;
- Diária por incapacidade (para autônomos);
- Assistência funeral.
Coberturas extras encarecem. Escolha as que fazem sentido para você e leia a lista de exclusões.
O que mudou com a nova Lei dos Seguros
A Lei 15.040/2024 entrou em vigor em 11/12/2025 e vale para contratos novos e renovações. Para o consumidor, os principais pontos são: linguagem mais clara, interpretação a favor do segurado em caso de dúvida, proibição de cancelamento unilateral fora das hipóteses da lei e prazos para a seguradora analisar e pagar, contados a partir da entrega dos documentos, com multa se atrasar.
Como escolher, passo a passo
- Faça a conta do capital, como no exemplo;
- Cote em pelo menos 3 seguradoras ou com um corretor;
- Confira se a seguradora e o corretor estão registrados na SUSEP;
- Seja sincero na declaração de saúde: informação falsa pode levar à recusa do pagamento;
- Indique os beneficiários e conte a eles que o seguro existe;
- Coloque o valor no orçamento e revise a cada 2 ou 3 anos.
Cuidados
- Seguro “embutido” em empréstimo ou cartão: é venda casada se for condição para o crédito. Você pode recusar;
- Seguro de vida em grupo da empresa: é ótimo, mas acaba quando você sai do emprego;
- Carência: morte natural pode ter carência nos primeiros meses; suicídio, nos 2 primeiros anos.
Coloque o seguro no orçamento do mês no aplicativo Descomplica Grana e veja também seguro residencial e seguro auto.
Leia também: financiamento imobiliário e orçamento mensal.
Perguntas frequentes
O seguro de vida entra no inventário?
Não. É pago direto aos beneficiários, sem inventário, e não tem Imposto de Renda.
O dinheiro do seguro pode ser penhorado por dívidas?
O capital do seguro de vida não responde pelas dívidas de quem morreu.
Quanto tempo a seguradora tem para pagar?
A nova lei fixa prazos contados da entrega dos documentos pedidos. Envie tudo de uma vez e guarde o protocolo.
Seguro de vida resgatável vale a pena?
Tem uma parte de poupança e costuma ser mais caro. Em geral, compensa mais um seguro simples e investir a diferença.
Fontes oficiais
Atualizado em novembro de 2026. Exemplos ilustrativos: peça cotações para o seu caso.
Leia também
 Organização Financeira13º salário 2026: datas, como calcular e por que a 2ª parcela vem menorDatas do 13º em 2026, como calcular o valor com exemplos, por que a 2ª parcela vem menor e uma ordem prática…
 FGTS e BenefíciosRescisão do contrato de trabalho: seus direitos e como conferir o cálculoO que entra na rescisão em cada tipo de saída, aviso prévio proporcional, exemplo de cálculo com valores e como conferir antes…
 FGTS e BenefíciosSeguro-desemprego 2026: quem tem direito, valor das parcelas e como pedirSeguro-desemprego 2026: quem tem direito, tempo mínimo de trabalho, quantas parcelas, tabela de valores (R$ 1.621 a R$ 2.518,65) com exemplos de…