

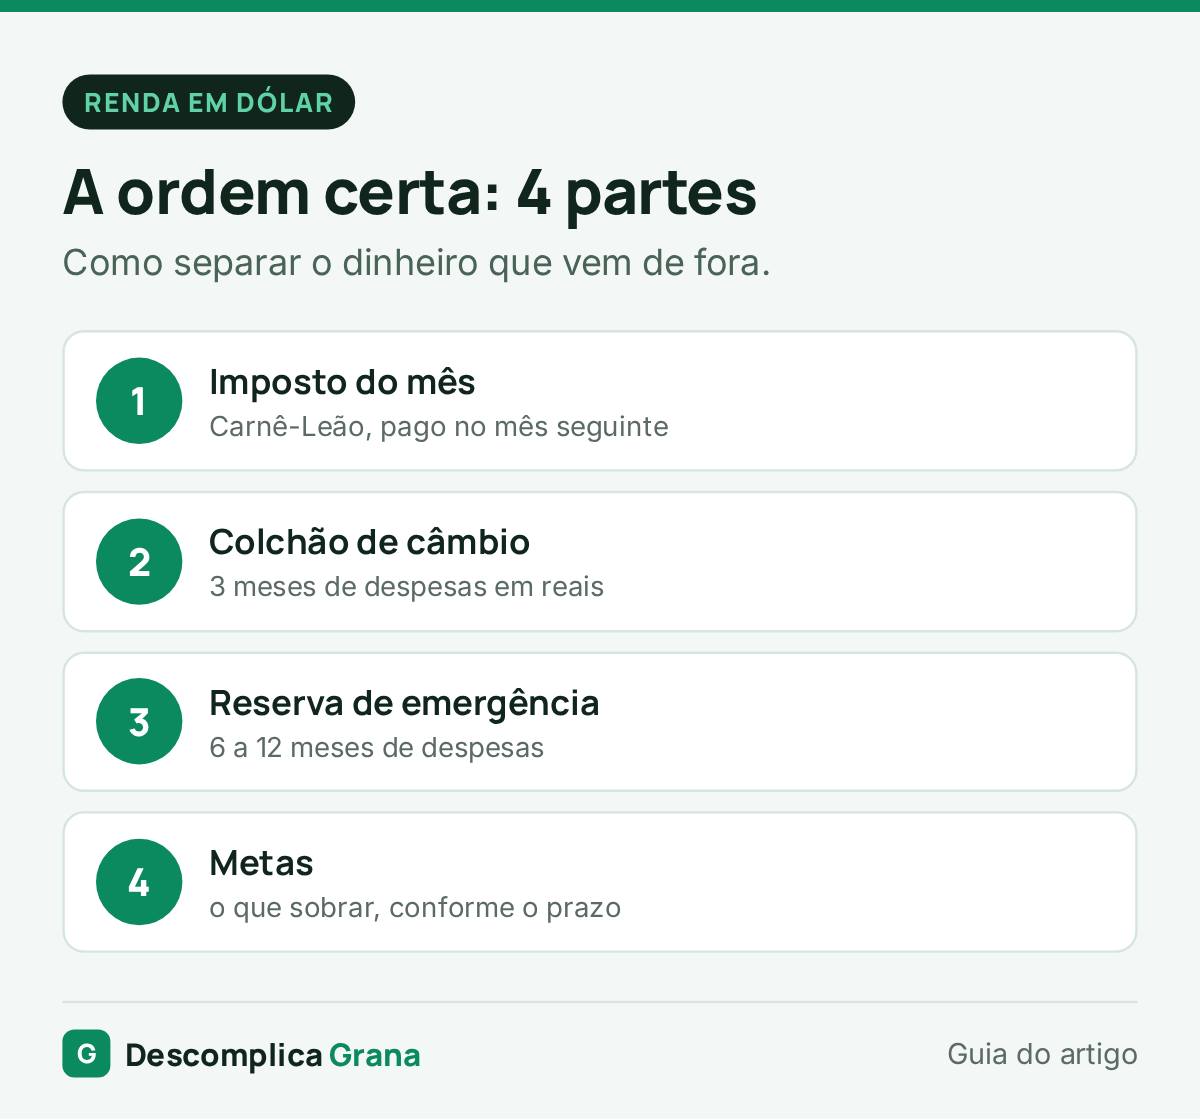
Quem ganha em dólar e gasta em real deve separar o dinheiro em 4 partes, nesta ordem: imposto do mês (Carnê-Leão), colchão de câmbio (3 meses de despesas em reais), reserva de emergência (6 a 12 meses, porque a renda de fora varia) e metas. Para as três primeiras, use aplicações com resgate diário, como Tesouro Selic ou CDB de liquidez diária de banco sólido. Com a Selic em 13,75% (novembro de 2026), elas rendem em torno de 11% ao ano já descontado o imposto, quase o dobro da poupança.
Quem recebe de clientes ou empresas de fora tem um problema que quem ganha em real não tem: o valor do mês muda com o câmbio. Guardar bem esse dinheiro no Brasil é o que evita converter na pior hora, atrasar imposto ou ficar sem caixa num mês de dólar baixo. Este guia mostra a ordem certa, onde guardar cada parte, quanto cada opção rende hoje e os erros mais comuns. Não é recomendação de investimento personalizada.
A ordem certa: 4 partes
| Parte | Quanto | Onde guardar |
|---|---|---|
| 1. Imposto do mês | O Carnê-Leão calculado sobre o que entrou | Liquidez diária, até o pagamento no mês seguinte |
| 2. Colchão de câmbio | 3 meses das suas despesas em reais | Liquidez diária (Tesouro Selic ou CDB) |
| 3. Reserva de emergência | 6 a 12 meses de despesas | Liquidez diária, de preferência separada do colchão |
| 4. Metas | O que sobrar | Conforme o prazo de cada meta (veja abaixo) |
Antes de tudo: se você tem dívida cara (cartão, cheque especial), ela vem antes das partes 3 e 4. Nenhum investimento rende os juros do rotativo do cartão.
Por que o imposto vem primeiro
Renda recebida do exterior por pessoa física paga Imposto de Renda pelo Carnê-Leão, todo mês, até o último dia útil do mês seguinte. Quem não separa esse dinheiro no dia em que recebe costuma gastar e depois pagar com multa e juros. Veja como funciona em IR sobre renda do exterior e Carnê-Leão.
O colchão de câmbio: a parte que quase ninguém tem
O colchão é um dinheiro em reais que paga as suas despesas por uns 3 meses. Com ele, você não é obrigado a converter o dólar num dia de cotação ruim: pode esperar alguns dias ou semanas, ou converter aos poucos.
Exemplo: você recebe US$ 3.000 por mês e gasta R$ 12.000. Com um colchão de R$ 36.000 aplicado com resgate diário, se o dólar cair 8% num mês, você usa o colchão e espera, em vez de converter na baixa. Quando a cotação melhora, você converte e repõe o colchão.
Isso não é apostar no câmbio: ninguém sabe para onde o dólar vai. É só tirar a obrigação de converter tudo num dia específico. Uma regra simples que funciona para a maioria das pessoas: converter todo mês o que você vai gastar em reais, sem tentar adivinhar a cotação, e usar o colchão só quando a cotação estiver muito fora do normal.
Por que a reserva é maior para quem ganha de fora
Contratos com clientes do exterior podem acabar de uma hora para a outra, e quem trabalha como pessoa física ou PJ normalmente não tem seguro-desemprego nem FGTS. Por isso, a reserva deve ser de 6 a 12 meses de despesas, e não os 3 a 6 meses do assalariado. Veja como montar em reserva de emergência.
Quanto cada opção rende hoje
Com a Selic em 13,75% ao ano (mantida pelo Copom em 4 de novembro de 2026), veja quanto R$ 10.000 renderiam em 1 ano, em valores aproximados:
| Opção | Rendimento em 1 ano | Resgate | Garantia |
|---|---|---|---|
| Tesouro Selic | cerca de R$ 1.126 líquidos | Diário | Governo federal |
| CDB 100% do CDI (liquidez diária) | cerca de R$ 1.126 líquidos | Diário | FGC até R$ 250 mil por banco |
| LCI/LCA 90% do CDI | cerca de R$ 1.228 (isenta de IR) | Só depois da carência | FGC até R$ 250 mil por banco |
| Poupança | cerca de R$ 617 + TR (isenta) | Diário (rende no aniversário) | FGC até R$ 250 mil por banco |
Considerando CDI de 13,65% ao ano e imposto de 17,5% (aplicação de 1 ano). São estimativas: o rendimento real depende das taxas no período. Faça a conta para o seu valor no comparador de poupança, CDB e Tesouro Selic.
O que isso mostra: para a parte que precisa de resgate diário (imposto, colchão e reserva), Tesouro Selic ou CDB de liquidez diária rendem quase o dobro da poupança. LCI e LCA rendem mais, mas têm carência e por isso servem para as metas, não para o colchão.
Imposto de Renda sobre os investimentos
Tesouro Direto e CDB seguem a tabela regressiva, que continua valendo em 2026 (a mudança proposta em 2025 não foi aprovada):
| Tempo aplicado | IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Resgates nos primeiros 30 dias também pagam IOF sobre o rendimento. LCI, LCA e poupança são isentas de IR para pessoa física. O imposto é descontado automaticamente no resgate: não entra no Carnê-Leão.
Onde guardar as metas, por prazo
- Até 1 ano (viagem, troca de carro): Tesouro Selic, CDB de liquidez diária ou LCI/LCA com carência curta;
- De 1 a 5 anos (entrada de imóvel, curso): CDB, LCI/LCA ou Tesouro com vencimento próximo da data da meta. Veja Tesouro Direto passo a passo;
- Mais de 5 anos (aposentadoria): aqui entra a decisão de quanto manter no Brasil e quanto deixar em dólar. Veja investimentos para iniciantes e, se pensa em morar fora, planejamento antes de morar no exterior.
Para saber quanto guardar por mês para cada meta, use a calculadora de metas.
Real ou dólar: quanto manter em cada moeda?
Uma regra prática: guarde em reais o que você vai gastar em reais. Imposto, colchão, reserva e metas no Brasil (imóvel, escola, carro) devem estar em reais, para não depender do câmbio no dia de usar. O que for para objetivos em dólar (viagens, morar fora, patrimônio de longo prazo) pode ficar em dólar. Não existe percentual certo: depende de onde estarão as suas despesas no futuro.
Para levar o dinheiro de fora para o Brasil com o menor custo, compare as opções em como enviar dinheiro do exterior para o Brasil, e fique atento aos golpes de câmbio e pagamento internacional.
Erros comuns de quem ganha em dólar
- Gastar o imposto: o Carnê-Leão vence no mês seguinte, e o dinheiro já foi;
- Padrão de vida no dólar alto: quando a cotação cai, as contas não fecham. Planeje o mês com uma cotação conservadora;
- Dinheiro parado na conta corrente ou na conta da plataforma de pagamento, sem render;
- Tudo numa aplicação com carência, sem resgate quando o cliente atrasa o pagamento;
- Confundir ganho de câmbio com rendimento: o dólar subir não é o seu investimento rendendo;
- Não acompanhar o mês em reais: quem ganha em dólar tende a perder a noção do quanto gasta em reais. Anotar os gastos ajuda; se quiser fazer isso pelo celular, falando o gasto ou tirando foto do cupom, conheça o aplicativo Descomplica Grana.
Passo a passo no dia em que o dinheiro cai
- Converta o que vai precisar em reais no mês (ou use o colchão se a cotação estiver ruim);
- Separe o imposto do Carnê-Leão numa aplicação com resgate diário;
- Complete o colchão e a reserva, se estiverem abaixo da meta;
- Mande o restante para as metas, cada uma na aplicação certa para o prazo;
- Revise a cada 6 meses o tamanho do colchão e da reserva, conforme as suas despesas mudam.
Perguntas frequentes
Vale mais a pena deixar em dólar ou converter para real?
Ninguém consegue prever o câmbio. O que funciona é guardar em reais o que você vai gastar em reais e manter em dólar só o que tem destino em dólar.
Qual é o melhor lugar para a reserva de quem ganha em dólar?
Uma aplicação com resgate diário e baixo risco, como Tesouro Selic ou CDB de liquidez diária de um banco sólido. Hoje rendem cerca de 11% ao ano já descontado o imposto.
O CDB é seguro?
Tem a garantia do FGC até R$ 250 mil por CPF por instituição (com teto total por pessoa). Ainda assim, confira o banco emissor e as condições de resgate.
Preciso declarar o rendimento dos investimentos no Carnê-Leão?
Não. O IR de CDB e Tesouro é descontado no resgate pela instituição. No Carnê-Leão entra a renda que você recebe do exterior. Na declaração anual, os investimentos aparecem com os informes dos bancos.
Preciso de ajuda de um profissional?
Com valores maiores, PJ ou renda de vários países, um contador que conheça renda do exterior evita erros caros.
Fontes oficiais
- Tesouro Direto
- Banco Central do Brasil (Selic e Copom)
- Fundo Garantidor de Créditos (FGC)
- Receita Federal (Carnê-Leão)
Atualizado em novembro de 2026, com a Selic de 13,75% ao ano. Não é recomendação de investimento personalizada.
Leia também
 Finanças PessoaisComo levar e enviar dinheiro para o exterior: câmbio, IOF e cuidadosAs formas de levar dinheiro para fora e o IOF de cada uma, exemplo com R$ 10 mil, limite e declaração em…
 Finanças PessoaisImposto de Renda ao sair do Brasil: comunicação e declaração de saída definitivaComunicação e Declaração de Saída Definitiva: quem faz, prazos, exemplo com datas, o que muda depois da saída, como regularizar e o…
 Finanças PessoaisPlanejamento financeiro para morar no exterior: o que fazer antes de se mudarCusto de vida, custo de chegada e reserva de adaptação, com exemplo; dívidas e contratos no Brasil, contas e documentos, IR de…