

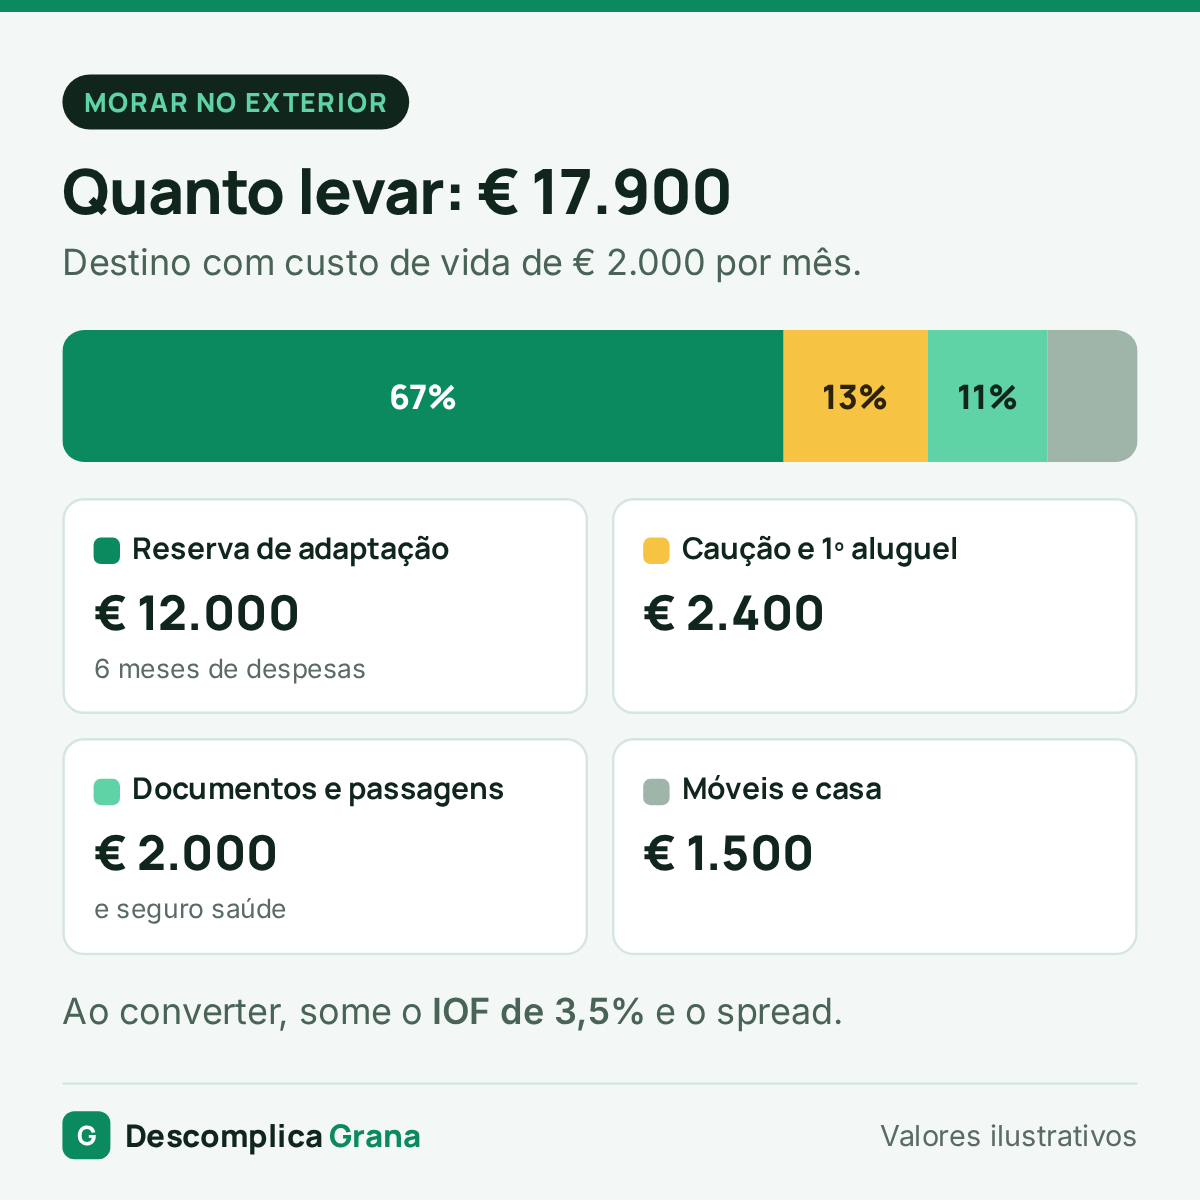
Antes de se mudar para outro país, faça três contas: o custo de chegada (caução, móveis, documentos, passagens), a reserva de adaptação (de 6 meses de despesas no destino, se ainda não tem emprego garantido) e o custo de levar o dinheiro (IOF de 3,5% mais o spread). Num destino com custo de € 2.000 por mês, isso passa de € 17 mil. No Brasil, quite ou renegocie as dívidas, mantenha uma conta ativa e resolva o Imposto de Renda da saída definitiva.
Mudar de país mexe com carreira, família e, principalmente, com dinheiro. Quem chega com a conta feita passa pelos primeiros meses com muito menos aperto. Este guia trata só da parte financeira. Visto e imigração dependem de cada país e de orientação especializada.
Conta 1: quanto custa viver lá
Pesquise o custo mensal no destino: aluguel, contas, transporte, mercado, plano de saúde, escola dos filhos. Use sites oficiais do país, grupos de brasileiros que já moram lá e anúncios reais de aluguel. Faça o orçamento na moeda local, não em reais, e acrescente uma margem de 10% a 15% para o que você ainda não sabe que vai gastar.
Conta 2: o custo de chegada
Os primeiros meses são os mais caros. Entram aqui:
- Caução e primeiro aluguel (muitos países pedem 2 ou 3 meses adiantados);
- Móveis, eletrodomésticos e utensílios;
- Passagens, bagagem extra e envio de mudança;
- Documentos, traduções juramentadas, taxas de visto e de registro;
- Seguro saúde até ter acesso ao sistema local.
Conta 3: a reserva de adaptação
Além da reserva de emergência, separe dinheiro para o período em que a renda no novo país ainda não começou. Quem vai sem emprego garantido deveria ter pelo menos 6 meses de despesas do destino. Quem já vai contratado pode ter menos, mas precisa cobrir o primeiro mês inteiro, porque o salário costuma cair só no fim dele.
Exemplo: destino com custo de € 2.000 por mês
| Item | Valor |
|---|---|
| Caução e primeiro aluguel | € 2.400 |
| Móveis e casa | € 1.500 |
| Documentos, seguro saúde e passagens | € 2.000 |
| Reserva de adaptação (6 × € 2.000) | € 12.000 |
| Total para levar | € 17.900 |
Para converter esse valor, some o IOF de 3,5% e o spread da instituição. Só o IOF acrescenta uns € 630 ao custo. Valores ilustrativos: refaça com os números do seu destino.
Resolva as dívidas e os contratos no Brasil
Dívida não some com a mudança. Cartão, empréstimo, financiamento e aluguel continuam correndo juros, e o nome pode ser negativado. Antes de partir:
- Quite ou renegocie o que puder. Veja como renegociar dívidas no banco;
- Cancele assinaturas, plano de celular, academia e serviços que não vai usar;
- Decida o que fazer com carro e imóvel: vender, alugar ou deixar com alguém;
- Deixe uma procuração para uma pessoa de confiança resolver assuntos no Brasil.
Contas, cartões e documentos
- Mantenha uma conta ativa no Brasil, com app e acesso fácil de fora, para pagar o que continuar e receber valores;
- Atualize celular e e-mail no banco. Se for trocar de número, faça isso antes, porque os códigos de verificação chegam por SMS;
- Confira a validade do passaporte e guarde cópias digitais seguras dos documentos;
- O CPF continua seu, e você vai precisar dele para tudo no Brasil.
Imposto de Renda e INSS
Quem sai para morar fora de forma definitiva precisa fazer a Comunicação e a Declaração de Saída Definitiva à Receita. Sem isso, você continua sendo tratado como residente no Brasil por 12 meses, e a renda do novo país pode ser cobrada aqui. Veja o passo a passo em Imposto de Renda ao sair do Brasil.
Se quiser continuar contando tempo para a aposentadoria no Brasil, dá para contribuir ao INSS como segurado facultativo. Confira também se o país de destino tem acordo previdenciário com o Brasil, que permite somar os períodos. Veja aposentadoria e INSS.
Como levar o dinheiro
Combine formas: uma remessa para a conta no destino (assim que ela for aberta), um cartão ou conta global para os primeiros dias e pouco dinheiro em espécie. Quem sai com mais de US$ 10 mil em espécie precisa declarar. Compare os custos em como levar e enviar dinheiro para o exterior.
Monte o plano da mudança como uma meta, com prazo e valor por mês, no aplicativo Descomplica Grana.
Leia também: reserva de emergência, orçamento mensal e metas financeiras.
Perguntas frequentes
Devo fechar todas as contas no Brasil?
Não é recomendado. Uma conta ativa ajuda a pagar despesas, receber valores e manter o histórico. Avise o banco de que passou a morar fora.
Posso manter o cartão de crédito brasileiro?
Pode, mas cada compra no exterior paga IOF de 3,5% e a conversão do banco. Use-o como reserva, não no dia a dia.
Vale converter tudo de uma vez antes de ir?
Dividir em algumas remessas ao longo dos meses anteriores reduz o risco de pegar uma cotação ruim.
E se eu voltar?
Volta a ser residente fiscal a partir da chegada com ânimo definitivo e passa a declarar normalmente no ano seguinte.
Fontes oficiais
- Receita Federal: saída definitiva do país
- Portal Consular (Itamaraty)
- Banco Central: instituições autorizadas a operar câmbio
Atualizado em novembro de 2026. Valores dos exemplos são ilustrativos.
Leia também
 Finanças PessoaisNovo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028O novo limite do MEI virou lei: valores ano a ano, limite proporcional na abertura, empregados, perdão de dívidas e como se…
 Finanças PessoaisFGC: o que cobre, quais são os limites e como funciona a garantiaO que o FGC cobre e o que não cobre, como funciona o limite por conglomerado, exemplos e como é o pagamento…
 Finanças PessoaisPoupança: como funciona, quanto rende e quando vale a penaComo a poupança rende com a Selic atual, a regra do aniversário, a comparação com Tesouro Selic e CDB e quando ela…