
No financiamento imobiliário, o banco paga a maior parte do imóvel e você devolve em até 35 anos, com juros. Em 2026, as taxas de balcão dos grandes bancos ficam perto de 11% a 12% ao ano mais TR. Na Caixa, a entrada mínima costuma ser de 20%, e o FGTS pode ajudar. Exemplo: R$ 320 mil em 30 anos a 11,5% ao ano têm primeira parcela de uns R$ 3.800 no SAC ou R$ 3.030 na Price, mas a Price soma cerca de R$ 245 mil a mais de juros. Reserve ainda uns 4% a 5% do valor para ITBI e cartório.
A casa própria é o maior compromisso financeiro da vida de muita gente. O financiamento torna isso possível, mas são décadas de parcelas, custos que não aparecem no anúncio e escolhas que mudam o total pago em centenas de milhares de reais. Veja como funciona, quanto custa de verdade e como não se enrolar.
Como funciona
O banco empresta parte do valor do imóvel e você paga em parcelas mensais. O imóvel fica como garantia, pela alienação fiduciária: ele só é totalmente seu depois da quitação. Se as parcelas atrasarem por muito tempo, o banco pode retomar o imóvel e levá-lo a leilão, sem precisar de processo judicial.
- SBPE: a linha comum, com dinheiro da poupança, para quem não se encaixa em programas;
- Minha Casa, Minha Vida: juros menores e subsídio para renda familiar de até R$ 13 mil. Veja Minha Casa, Minha Vida;
- Pró-Cotista: linha com recursos do FGTS para quem tem conta há pelo menos 3 anos, com taxa menor que a de balcão, quando há recurso disponível.
SAC ou Price: exemplo com R$ 320 mil
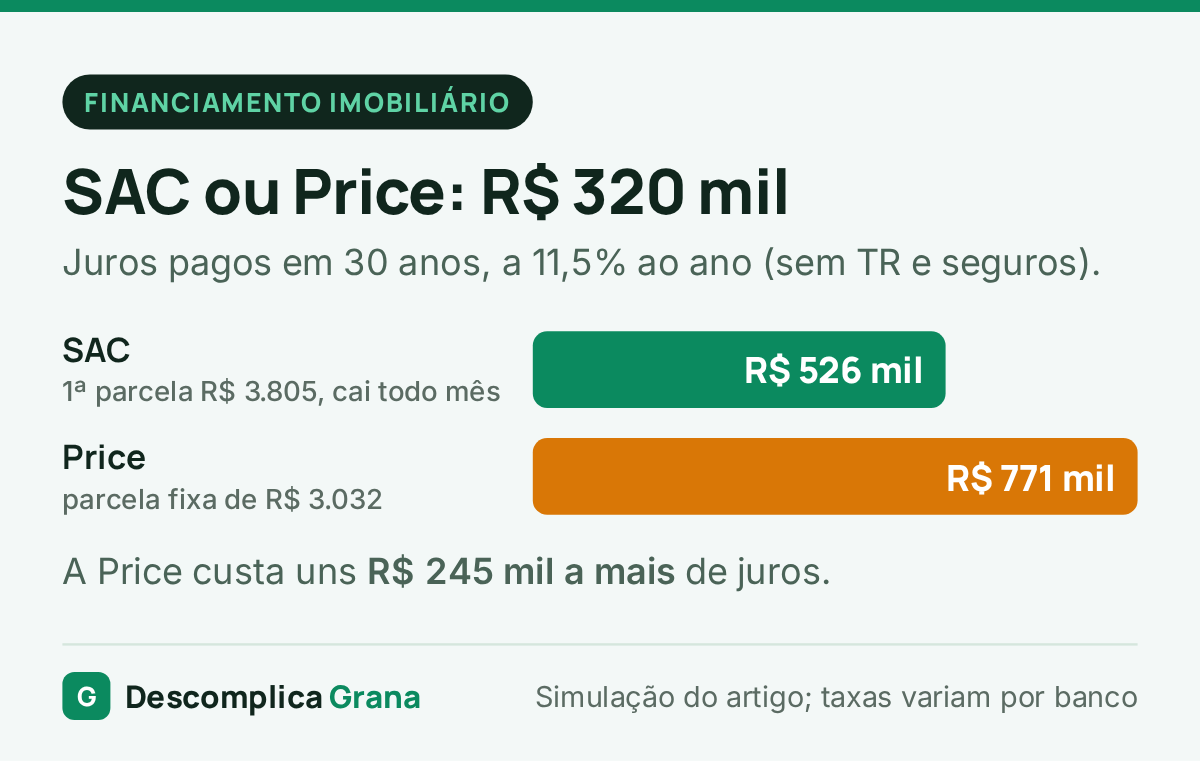
Imóvel de R$ 400 mil, entrada de R$ 80 mil (20%), financiamento de R$ 320 mil em 30 anos, a 11,5% ao ano (sem contar a TR e os seguros):
| Sistema | 1ª parcela | Última parcela | Juros no total |
|---|---|---|---|
| SAC | R$ 3.805 | R$ 897 | R$ 526 mil |
| Price | R$ 3.032 | R$ 3.032 | R$ 771 mil |
No SAC, a parcela começa mais alta e cai todo mês. Na Price, ela é fixa, mas o saldo cai devagar no começo, e você paga uns R$ 245 mil a mais de juros. Na Caixa, a Price costuma financiar só até 70% do imóvel. Se a parcela do SAC cabe no orçamento, ele quase sempre sai mais barato.
Quanto de renda precisa
Os bancos limitam a parcela a cerca de 30% da renda familiar. No exemplo, a primeira parcela do SAC pede renda de uns R$ 12.700, e a da Price, de uns R$ 10.100. Mesmo que o banco aprove, confira se sobra folga para condomínio, IPTU, manutenção e as contas da casa nova. Use o orçamento mensal para simular.
Os custos além da parcela
- Entrada: em geral, pelo menos 20% do valor de avaliação. Pode usar o FGTS, se cumprir as regras;
- ITBI: imposto da prefeitura, em geral de 2% a 3% do valor do imóvel;
- Registro e cartório: cerca de 1% a 2%, conforme o estado. No financiamento, o contrato do banco substitui a escritura;
- Avaliação do imóvel: taxa cobrada pelo banco, de algumas centenas a pouco mais de R$ 3 mil;
- Seguros obrigatórios (MIP, de morte e invalidez, e DFI, de danos ao imóvel) e taxa de administração, que entram em toda parcela.
No exemplo de R$ 400 mil, só ITBI e registro somam algo como R$ 16 mil a R$ 20 mil, além dos R$ 80 mil da entrada.
Compare pelo CET, não pela taxa
A taxa anunciada não inclui seguros, tarifas e TR. O CET (Custo Efetivo Total) inclui. Simule em pelo menos três bancos, com o mesmo valor e prazo, e compare o CET e o valor total pago. Relacionamento (conta-salário, débito automático) pode baixar a taxa, mas confira se os pacotes exigidos não comem o desconto. Veja como comparar pelo CET.
Depois de assinar: como pagar menos
- Amortize quando puder: todo valor extra vai direto para o saldo. Escolha reduzir o prazo, que corta mais juros, ou reduzir a parcela, se precisar de folga;
- FGTS a cada 2 anos: dá para usar o saldo para amortizar ou quitar;
- Portabilidade: se outro banco oferecer taxa menor, leve o financiamento. Veja portabilidade de crédito;
- Apertou? Procure o banco antes de atrasar. Dá para pedir pausa ou renegociação. Veja como renegociar dívidas no banco.
Passo a passo
- Organize o nome e o score. Veja cadastro positivo e score;
- Junte a entrada e a reserva para ITBI e cartório. Veja metas financeiras;
- Simule em vários bancos e peça a planilha de amortização;
- Envie os documentos e aguarde análise de crédito e avaliação do imóvel;
- Leia o contrato, assine e registre no cartório. O imóvel só está regularizado depois do registro.
Nunca deposite sinal para “reservar” imóvel em anúncio sem visitar e sem conferir a matrícula. Veja golpes financeiros. Para planejar a entrada mês a mês, use o aplicativo Descomplica Grana.
Leia também: metas financeiras: quanto guardar por mês e reserva de emergência.
Perguntas frequentes
Qual o prazo máximo?
Em geral, até 35 anos (420 meses), desde que a idade do mais velho somada ao prazo não passe de cerca de 80 anos e meio.
Posso financiar imóvel usado?
Sim. O banco avalia o imóvel e financia uma parte do valor de avaliação, não do preço pedido.
O que é a TR na taxa?
É a Taxa Referencial, que corrige o saldo. Com a Selic alta, ela fica positiva (perto de 1,5% a 2% ao ano) e soma aos juros.
Vale mais a pena alugar e investir?
Depende do preço do aluguel, dos juros e do tempo que você vai ficar no imóvel. Com juros altos, alugar e juntar para dar uma entrada maior costuma pesar a favor. Faça as contas para o seu caso.
Fontes oficiais
- Caixa: habitação e simulador
- Banco Central: cidadania financeira
- Lei 9.514/1997 (alienação fiduciária)
Atualizado em novembro de 2026. Taxas variam por banco e perfil: os valores do exemplo são estimativas, sem TR e seguros.
Leia também
 Dívidas e CréditoBanco Central muda regras de oferta de crédito: bloqueio de propaganda e painel de dívidasAs Resoluções BCB 601, 602 e 603: bloqueio de ofertas de crédito, painel de dívidas com exemplo de comprometimento da renda, crédito…
 Cartões de CréditoParcelamento da fatura do cartão: quanto custa e quando vale a penaQuanto custa parcelar a fatura do cartão em 2026, comparado com o rotativo, o empréstimo pessoal e o consignado, e como decidir…
 Dívidas e CréditoEmpréstimo pessoal: como comparar CET e juros (taxas de 2026)Taxas reais de 2026 por tipo de crédito, como ler o CET, quanto o IOF e o seguro pesam e como comparar…