
Desde 2025, o IOF é de 3,5% em quase todas as formas de levar dinheiro para fora: cartão de crédito e débito, cartão pré-pago, compra de dinheiro em espécie e remessa para conta própria lá fora. Remessa para investir paga 1,1%. Como o IOF ficou igual, o que mais muda o custo é o spread de cada instituição. Com R$ 10 mil, a diferença entre a pior e a melhor opção do exemplo passa de US$ 70. Quem sai do país com mais de US$ 10 mil em espécie precisa declarar.
Quem vai viajar, estudar ou morar fora precisa decidir como o dinheiro atravessa a fronteira. Cada caminho tem custo, risco e praticidade diferentes. Veja as opções, quanto cada uma custa e como combinar para perder menos.
As opções e o IOF de cada uma
| Forma | IOF | Prós e contras |
|---|---|---|
| Cartão de crédito ou débito brasileiro | 3,5% | Prático e aceito em todo lugar. A cotação é a do banco, em geral com spread alto |
| Conta global e cartão pré-pago | 3,5% | Você escolhe a hora de converter e vê a cotação antes. Spread costuma ser menor |
| Dinheiro em espécie | 3,5% | Bom para os primeiros dias. Risco de perda ou roubo, e o spread das casas de câmbio é alto |
| Remessa para conta própria no exterior | 3,5% | Para quem vai morar ou estudar e já tem conta lá |
| Remessa para investimento | 1,1% | Só para aplicar em investimentos no exterior, pela corretora |
As alíquotas são do Decreto 12.499/2025 e mudam por decreto. Confira o valor na tela da instituição antes de fechar.
Quanto rendem R$ 10.000 em dólares
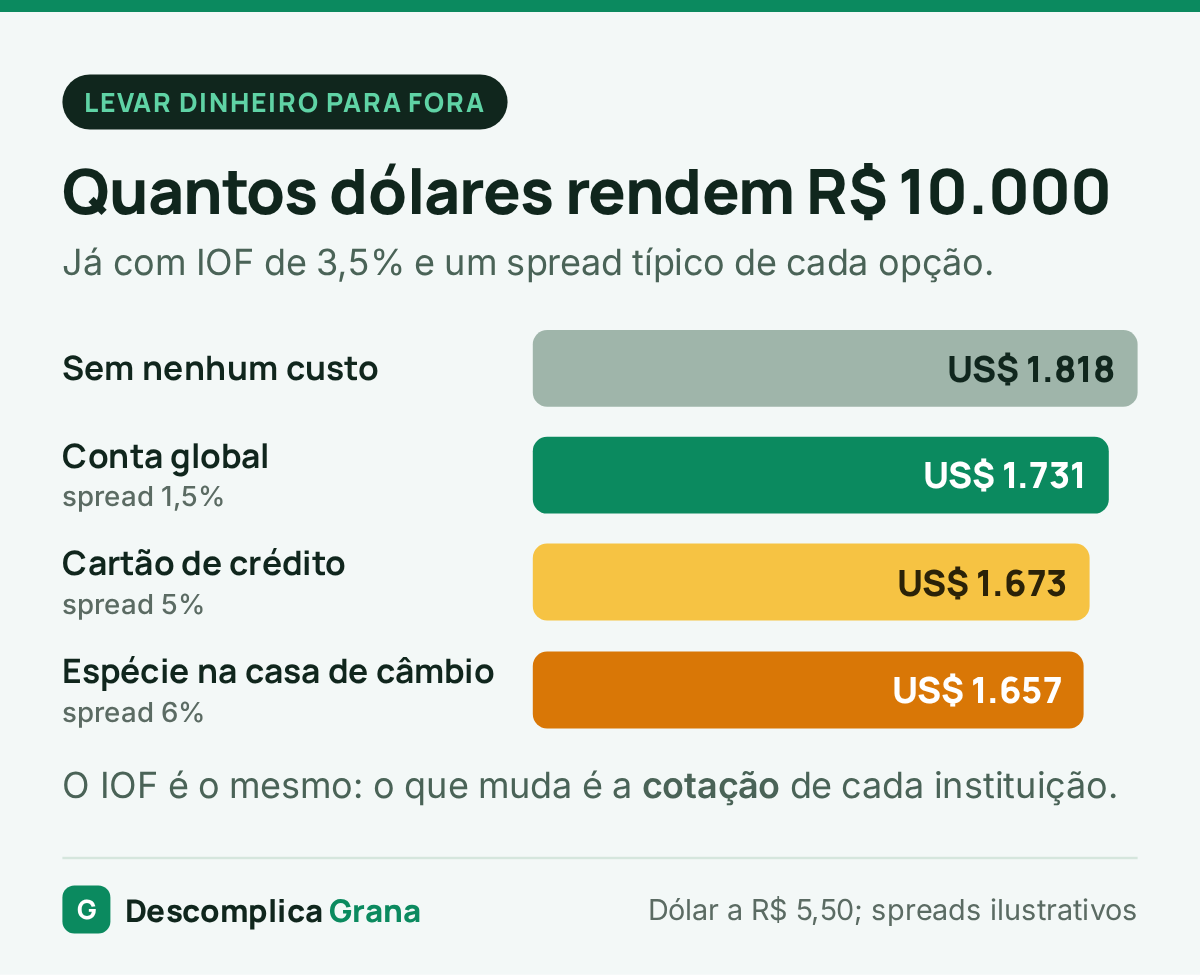
Com o dólar comercial a R$ 5,50, R$ 10.000 comprariam US$ 1.818 sem nenhum custo. Somando o IOF de 3,5% e um spread típico de cada opção:
- Conta global (spread de 1,5%): cerca de US$ 1.731;
- Cartão de crédito (spread de 5%): cerca de US$ 1.673;
- Espécie na casa de câmbio (spread de 6%): cerca de US$ 1.657.
Os spreads são ilustrativos: cada instituição tem o seu. No cartão de crédito, a cotação usada é a do dia do pagamento da fatura ou a da compra, conforme o banco. Pergunte antes de viajar.
Dinheiro em espécie: limite e declaração
Quem sai ou entra no Brasil com mais de US$ 10 mil em espécie (ou o equivalente em outra moeda) precisa preencher a e-DBV, a declaração eletrônica de bens do viajante, antes de passar pela alfândega. A declaração não gera imposto. Não declarar pode levar à retenção do valor que passar do limite. Para a maioria das viagens, leve pouco em espécie: só o suficiente para os primeiros dias.
Como combinar as opções
- Viagem curta: conta global ou cartão pré-pago como principal, um cartão de crédito de reserva e um pouco de espécie;
- Intercâmbio ou mudança: remessa para a conta no destino assim que ela for aberta, mais conta global para os primeiros dias. Veja planejamento financeiro antes de morar no exterior;
- Investir lá fora: remessa pela corretora, com IOF de 1,1%. Os rendimentos pagam 15% na declaração anual.
Dicas para perder menos
- Compare quanto chega em dólar ou euro, não a cotação anunciada;
- Evite trocar dinheiro em aeroporto, onde o spread costuma ser o maior;
- No exterior, quando a maquininha perguntar, escolha pagar na moeda local. A conversão feita pela loja costuma ser pior;
- Saque no caixa eletrônico só com cartão que cobre pouca tarifa, e saque valores maiores de uma vez;
- Compre a moeda aos poucos nas semanas antes da viagem, para não depender da cotação de um único dia;
- Guarde os comprovantes das remessas: servem para a declaração de IR.
Monte o orçamento da viagem em reais, já com IOF e câmbio, no aplicativo Descomplica Grana.
Cuidado com golpes
“Doleiro” com cotação ótima, remessa sem documentos, perfis que imitam casas de câmbio e pedido de Pix adiantado para “liberar” a remessa são golpes. Use só instituições autorizadas pelo Banco Central. Veja golpes de câmbio e pagamento internacional e golpes financeiros.
Leia também: como guardar dinheiro do exterior no Brasil e como enviar dinheiro do exterior para o Brasil.
Perguntas frequentes
Qual é a forma mais barata de levar dinheiro para viajar?
Como o IOF é o mesmo na maioria das opções, costuma ser a de menor spread, muitas vezes uma conta global. Simule antes.
O IOF da conta global é menor que o do cartão?
Não mais. Desde 2025, os dois pagam 3,5%. A diferença está na cotação de cada instituição.
Preciso declarar a conta global no Imposto de Renda?
Sim, se você for obrigado a declarar: o saldo de 31 de dezembro vai em “Bens e Direitos”, convertido para reais.
Posso levar reais e trocar lá?
Pode, mas o real é pouco aceito em casas de câmbio de fora, e a cotação costuma ser ruim.
Fontes oficiais
- Banco Central: instituições autorizadas a operar câmbio
- Receita Federal (e-DBV e IOF)
- Decreto 12.499/2025 (alíquotas do IOF)
Atualizado em novembro de 2026, com o dólar perto de R$ 5,50. Spreads dos exemplos são ilustrativos.
Leia também
 Finanças PessoaisNovo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028O novo limite do MEI virou lei: valores ano a ano, limite proporcional na abertura, empregados, perdão de dívidas e como se…
 Finanças PessoaisFGC: o que cobre, quais são os limites e como funciona a garantiaO que o FGC cobre e o que não cobre, como funciona o limite por conglomerado, exemplos e como é o pagamento…
 Finanças PessoaisPoupança: como funciona, quanto rende e quando vale a penaComo a poupança rende com a Selic atual, a regra do aniversário, a comparação com Tesouro Selic e CDB e quando ela…