
O erro mais comum do MEI é misturar o dinheiro da empresa com o da casa, e aí nunca saber se o negócio dá lucro. A saída: uma conta só para o MEI, um “salário” fixo que você transfere todo mês para a conta pessoal (o pró-labore) e uma reserva do negócio para os meses fracos. Em 2026, o DAS custa de R$ 82,05 a R$ 87,05 por mês, conforme a atividade, e o limite de faturamento é de R$ 81 mil por ano (R$ 6.750 por mês, em média). Em 2027, o limite sobe para R$ 110 mil.
Quem é MEI costuma ser, ao mesmo tempo, dono, vendedor, financeiro e cliente do próprio caixa. Quando o dinheiro das vendas paga o mercado da semana e o cartão pessoal paga o fornecedor, fica impossível saber se o negócio está indo bem ou se a família está gastando demais. Neste guia você vê como separar as contas, quanto tirar de “salário”, como montar uma reserva e o que pagar em dia para não ter problema.
Posso pagar contas pessoais com a conta do MEI?
Não é proibido: o MEI é uma pessoa jurídica, mas o dono responde com os próprios bens, e a lei não impede o uso do dinheiro. Mas não é recomendável. Quando a conta do MEI paga a luz de casa, o mercado e a escola das crianças, três coisas acontecem:
- Você não sabe quanto o negócio lucra de verdade;
- Fica difícil comprovar renda para pedir crédito, financiamento ou aluguel;
- Na hora da declaração anual e do Imposto de Renda, você não consegue separar o que é receita do negócio e o que é seu.
O certo é: a empresa paga as despesas da empresa e transfere para você um valor fixo. Com esse valor, você paga as contas da casa.
Passo 1: abra uma conta só para o MEI
Use uma conta PJ no CNPJ do MEI. Vários bancos e instituições digitais oferecem conta PJ gratuita para MEI. Nela entram as vendas (Pix, maquininha, boletos) e saem as despesas do negócio (fornecedores, aluguel do ponto, DAS, materiais). Se você ainda recebe pela conta pessoal, comece a mudar a chave Pix e a maquininha para o CNPJ.
Passo 2: defina o seu “salário” (pró-labore)
O MEI não tem um pró-labore obrigatório como outras empresas, mas definir um valor fixo é o que mais organiza a vida. Funciona assim:
- Olhe o lucro médio dos últimos 6 meses: o que entrou menos as despesas do negócio e o DAS;
- Defina como “salário” um valor abaixo dessa média, que caiba nos meses fracos;
- Transfira esse valor para a conta pessoal sempre no mesmo dia, como se fosse um salário;
- O que sobra fica na empresa: reserva do negócio, investimento ou um “bônus” nos meses bons.
Exemplo: uma cabeleireira MEI
| No mês | Valor |
|---|---|
| Faturamento | R$ 6.000 |
| (−) Produtos, aluguel da cadeira, maquininha | R$ 2.000 |
| (−) DAS (serviços) | R$ 86,05 |
| = Lucro | R$ 3.913,95 |
| (−) “Salário” para a conta pessoal | R$ 3.000 |
| = Fica na empresa (reserva do negócio) | R$ 913,95 |
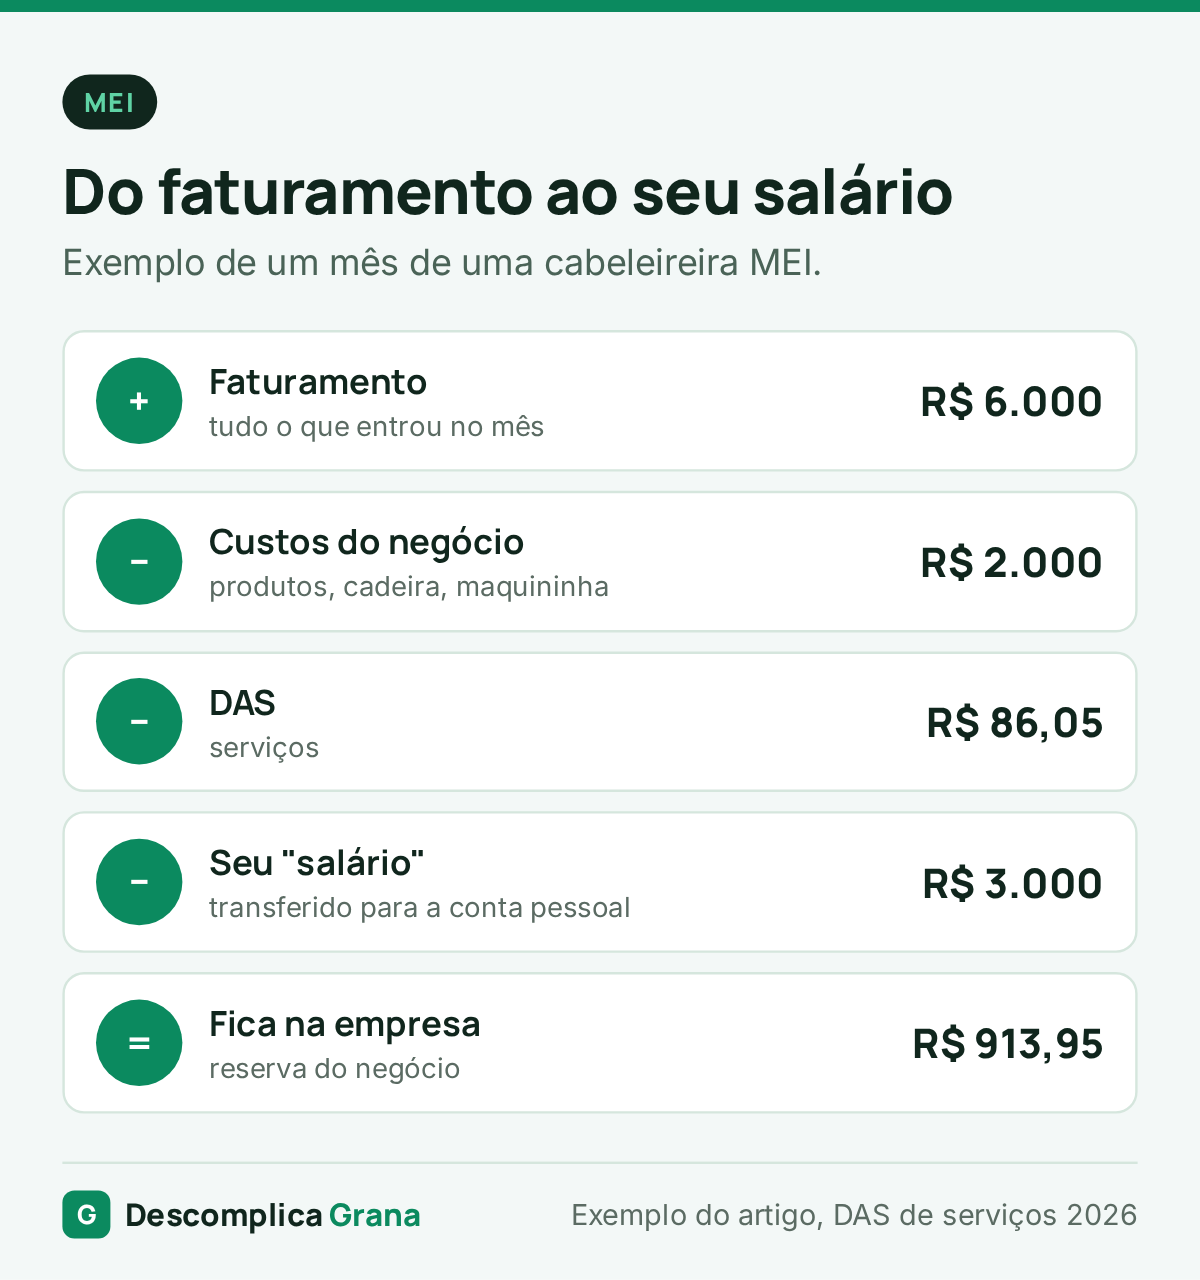
Com R$ 3.000 fixos por mês, ela consegue montar o orçamento da casa como qualquer assalariado. Nos meses de fim de ano, quando o movimento aumenta, a sobra vai para a reserva. Em janeiro, quando o movimento cai, a reserva garante o mesmo “salário”.
Passo 3: registre tudo o que entra e sai
A lei exige que o MEI guarde as notas de compra e preencha mensalmente o Relatório Mensal de Receitas Brutas, mesmo sem emitir nota para pessoa física. Na prática, um controle simples resolve tudo de uma vez:
- Entradas: data, cliente ou tipo de venda, valor e forma de pagamento;
- Saídas: data, fornecedor, valor e categoria (material, aluguel, transporte, impostos);
- No fim do mês: entradas − saídas = lucro.
Uma planilha basta (veja como montar uma planilha de controle). O importante é anotar no mesmo dia.
Passo 4: pague o DAS em dia
O DAS é a guia mensal do MEI. Ele junta a contribuição para o INSS (5% do salário mínimo, R$ 81,05 em 2026) com R$ 1 de ICMS (comércio e indústria) e/ou R$ 5 de ISS (serviços):
| Atividade | DAS em 2026 |
|---|---|
| Comércio ou indústria | R$ 82,05 |
| Serviços | R$ 86,05 |
| Comércio e serviços | R$ 87,05 |
O vencimento é no dia 20 de cada mês. A guia é emitida no Portal do Empreendedor ou no app MEI, e dá para programar débito automático. Pagar em dia garante os benefícios do INSS (aposentadoria por idade, auxílio-doença, salário-maternidade) e evita multa, juros e, com o tempo, o cancelamento do CNPJ e a inscrição em dívida ativa.
Passo 5: fique de olho no limite de faturamento
Em 2026, o MEI pode faturar até R$ 81 mil por ano, uma média de R$ 6.750 por mês. Quem abriu o MEI no meio do ano tem limite proporcional aos meses de atividade. Se passar do limite em até 20% (até R$ 97.200), você paga um DAS complementar e vira microempresa no ano seguinte. Se passar de 20%, o desenquadramento vale de forma retroativa, com impostos maiores sobre o ano inteiro. A Lei Complementar 238/2026 aumentou o limite: R$ 110 mil em 2027 (R$ 9.166,67 por mês de atividade no ano de abertura) e R$ 140 mil a partir de 2028. Em 2026, ainda vale o teto de R$ 81 mil. Veja tudo o que mudou em novo teto do MEI.
Dica: some o faturamento todo mês. Se em setembro você já passou de R$ 60 mil, é hora de conversar com um contador.
Passo 6: entregue a declaração anual
Todo ano, até 31 de maio, o MEI entrega a DASN-SIMEI, informando o faturamento do ano anterior e se teve funcionário. É simples e gratuita, pelo Portal do Empreendedor. Não entregar gera multa.
A DASN-SIMEI é da empresa. Como pessoa física, você ainda pode precisar declarar o Imposto de Renda. Parte do lucro do MEI é isenta (8% do faturamento no comércio, 32% nos serviços, por exemplo), e o que passar disso pode ser tributável. No exemplo da cabeleireira, com lucro de cerca de R$ 47 mil no ano, a parte isenta seria de R$ 23 mil, e o restante entraria como rendimento tributável. Veja quem deve declarar o IR e, na dúvida, fale com um contador.
Duas reservas: a da casa e a do negócio
- Reserva do negócio: fica na conta da empresa ou numa aplicação no CNPJ. Cobre meses fracos, conserto de equipamento e compra de estoque. Uma meta inicial é ter 3 meses de despesas fixas do negócio;
- Reserva pessoal: fica na sua conta, para imprevistos da família. Para quem é autônomo, o ideal é de 6 a 12 meses de gastos, mais do que para um assalariado. Veja reserva de emergência.
Cuidado com empréstimos e dívidas do negócio
Usar o cheque especial ou o cartão pessoal para cobrir o caixa do MEI é o caminho mais rápido para uma dívida cara. Se o negócio precisa de capital, compare linhas específicas para MEI, como o microcrédito e as linhas com garantia de fundos públicos, pelo CET (veja como comparar). E não esqueça: no MEI, a dívida da empresa pode alcançar os seus bens pessoais. Se já está apertado, veja como sair do cheque especial e como renegociar dívidas.
Preço certo: não pague para trabalhar
Muito MEI cobra o que o vizinho cobra e não percebe que está tendo prejuízo. Para cada produto ou serviço, some: material, parte das despesas fixas (aluguel, internet, DAS), taxa da maquininha e o valor do seu tempo. O preço precisa cobrir tudo isso e ainda deixar lucro. Revise os preços pelo menos uma vez por ano.
Erros comuns do MEI
- Receber tudo na conta pessoal e “ir tirando” conforme precisa;
- Achar que faturamento é lucro;
- Esquecer o DAS e acumular meses atrasados;
- Não acompanhar o limite anual de faturamento;
- Não ter reserva para os meses fracos;
- Usar o limite do cartão pessoal como capital de giro.
Perguntas frequentes
MEI é obrigado a ter conta PJ?
Não é obrigatório, mas é muito recomendado. Ter uma conta separada é a forma mais simples de saber quanto o negócio lucra e de comprovar renda.
Posso receber as vendas na minha conta pessoal?
Pode, mas misturar dificulta o controle e a comprovação de renda. Se receber na conta pessoal, anote cada venda e transfira para a conta do MEI.
Quanto devo tirar de salário como MEI?
Um valor fixo abaixo do seu lucro médio, que caiba também nos meses fracos. O que sobra fica na empresa como reserva.
O que acontece se eu não pagar o DAS?
Incidem multa e juros, você pode perder a cobertura do INSS e, depois de um tempo, a dívida vai para a dívida ativa e o CNPJ pode ser cancelado. Dá para parcelar os débitos pelo Portal do Simples Nacional.
Preciso de contador?
Não é obrigatório para o MEI. Mas vale consultar um quando o faturamento se aproxima do limite, ao contratar um funcionário ou para fazer o Imposto de Renda da pessoa física.
Fontes oficiais
Atualizado em novembro de 2026, com o salário mínimo de 2026 (R$ 1.621) e o limite de faturamento de R$ 81 mil (R$ 110 mil em 2027, pela LC 238/2026).
Leia também
 Organização FinanceiraBlack Friday 2026: como comprar bem sem se endividar nem cair em golpesComo se preparar para a Black Friday de 27/11/2026: plano e teto de gasto, à vista ou parcelado com exemplo, golpes comuns…
 Organização FinanceiraFinanças a dois: como organizar o dinheiro do casal sem brigasComo organizar o dinheiro do casal: a conversa, modelos de divisão com exemplo proporcional, plano do casal, dívidas de cada um e…
 FGTS e BenefíciosRescisão do contrato de trabalho: seus direitos e como conferir o cálculoO que entra na rescisão em cada tipo de saída, aviso prévio proporcional, exemplo de cálculo com valores e como conferir antes…